便荔卡套现手续费:高成本与法律风险
便荔卡作为一种金融产品,其套现手续费问题一直备受关注。首先,需要明确的是,所谓的“便荔卡”实际上是一种虚构的概念,并无实际的银行或信用卡品牌与之对应。但在讨论过程中,我们不妨将其理解为一种普遍意义上的信用卡或者预付卡。
从法律和监管角度来看,信用卡套现行为是不被鼓励甚至禁止的。根据中国银行业监督管理委员会的规定,信用卡持卡人通过非正规渠道进行套现的行为不仅会受到高额罚款,还可能面临信用记录受损、账户冻结等后果。对于金融机构而言,提供套现服务不仅是非法的,也会因为违反反洗钱法规而承担相应的法律责任。
在实际操作中,即使不考虑法律风险,信用卡套现的成本也相当高。通常情况下,银行会向持卡人收取一定比例的手续费以及较高的利率。例如,一次性取现可能会产生额外2%至5%的费用;如果通过其他方式(如支付宝、微信支付等第三方平台)间接进行现金提取,则可能面临更高的费率和各种附加费。
总而言之,尽管部分持卡人在特定情况下可能会选择套现以满足临时的资金需求,但应充分认识到伴随而来的法律风险及经济负担。对于银行机构来说,完善信用卡使用规则并提供更加多样化的金融服务才是解决此类问题的根本之道。
相关文章
 ">
">
花呗给别人套现,这种行为看似便捷,实则暗藏诸多风险。首先,它挑战了金融秩序的底线。花呗并非简单的借贷工具,而是与支付宝账户深度绑定,基于用户信用体系运作。私自将其用于套现,等于绕过系统审批,非法获取资...
信用新模式
分付作为数字支付生态中的信用工具,其核心价值在于重构了传统支付的即时性与延后性。当用户选择通过分付向他人付款时,实质上是在利用平台授信体系建立的信用桥梁。这种支付方式突破了传统转账的即时结算模式,允许...
额度套现从哪里开始?
信用额度的使用已从单纯消费工具演变为资金周转的弹性杠杆。当前市场中,银行信用卡、消费金融平台、甚至部分第三方支付渠道均提供额度提取功能,但实际操作中需精准匹配资金需求与渠道特性。例如,银行信用卡的现金...
携程拿去花如何安全注销
注销携程上拿去花服务,对于用户而言可能涉及到一些操作步骤和注意事项。首先,你需要明确注销意味着终止与拿去花的合作关系,并且会影响你的信用记录及后续使用携程相关金融产品的权限。 为了顺利完成注销流程,...
分期乐额度怎么提?
分期乐的额度体系本质上是基于用户信用画像的动态分配机制,其核心逻辑在于通过消费行为数据反哺信用评估模型。平台会持续追踪用户的还款稳定性、分期账单履约率以及消费场景的多样性,这些数据直接影响额度的升降阈...
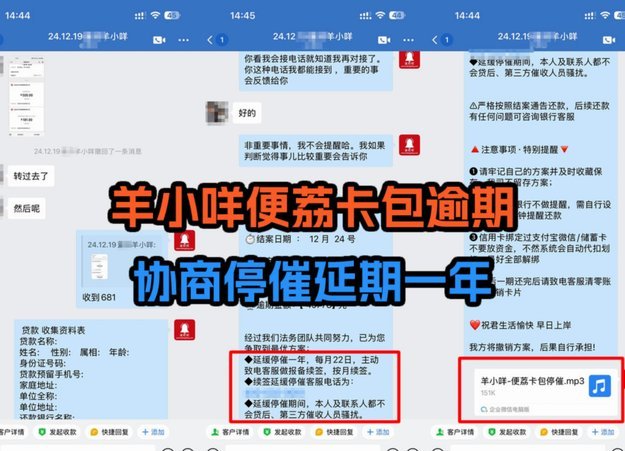
便利卡提现被拒?系统风控有玄机
便荔卡提现第二天拒付现象往往与系统风控机制的动态调整密切相关。当用户在非工作时段发起提现操作,系统会基于实时交易数据触发风险评估模型。例如凌晨2点的批量提现行为可能被识别为异常资金流动,触发二次验证流...