信用新模式
分付作为数字支付生态中的信用工具,其核心价值在于重构了传统支付的即时性与延后性。当用户选择通过分付向他人付款时,实质上是在利用平台授信体系建立的信用桥梁。这种支付方式突破了传统转账的即时结算模式,允许用户在确认收款方资质后,将付款行为延后至未来某个时间点。这种时间差既为付款方提供了资金周转空间,也为收款方创造了信用变现的可能性,但同时也需要警惕信用透支带来的财务风险。
在具体操作层面,分付付款的流程往往嵌套在平台原有的支付体系中。用户需先通过绑定的信用账户获取额度,再在支付界面选择分付选项,系统会根据用户信用评分自动匹配可使用的额度。值得注意的是,这种付款方式并非单纯的转账行为,而是将资金流与信用流进行耦合。当用户选择分付付款时,实际上是在向平台提交一份隐性的信用承诺,这种承诺可能会影响未来信用额度的调整,甚至波及到其他金融产品的审批。
分付付款的深层逻辑在于重构信任机制。传统支付依赖账户余额或第三方担保,而分付则通过算法模型对用户信用进行量化评估,将信任关系转化为可计算的信用额度。这种模式在社交场景中尤为突出,例如朋友间的借款、小额垫付等,平台通过数据追踪和行为分析,为这类非正式交易提供信用背书。但这种信任转化也存在边际效应递减的风险,当过度依赖算法评分时,可能忽视交易双方的个性化需求。
在商业场景中,分付付款正在重塑交易结构。商家可以通过分付功能将部分交易转化为信用销售,既延长了资金回笼周期,又降低了预付保证金的需求。但这种模式对资金流的管理提出了更高要求,需要精确控制分期账期与还款计划,避免因信用过度扩张导致的坏账风险。同时,用户在享受分期便利时,也需警惕消费主义陷阱,保持对信用额度的理性使用。
相关文章
扫码收款“套现”? 边界在哪里
当前支付场景中,扫码交易的合规性边界正随着支付技术迭代不断被重新定义。扫个人商户码是否构成套现,需结合交易实质而非形式判断。若交易双方存在真实商品或服务交付,且资金流向符合经营目的,即便通过个人账户收...
花呗如何安全提现?
了解如何将花呗账户中的资金提现出来,对于许多用户来说是一个重要的问题。首先,需要明确的是,花呗本质上是一种消费信贷服务,并不具备直接的现金提现功能。这意味着你无法像使用银行卡那样从花呗中直接提取现金。...
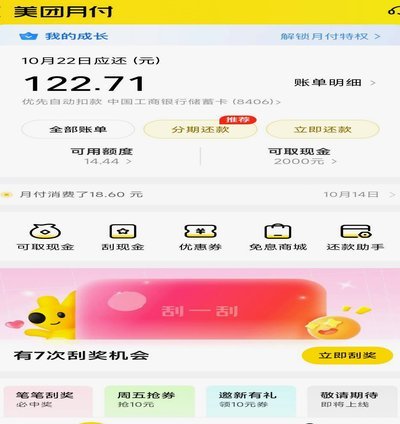
美团可用额度怎么用
美团的可用额度是一个灵活多用的功能,它能帮助用户在不同的场景中获得便利和实惠。首先,了解可用额度的具体含义是至关重要的——它本质上是平台根据用户的消费记录、信用评估等因素给予的一种优惠形式,可以用于支...
便荔卡包用户评价:优点与不足全解析
便荔卡包作为一款新型的电子卡包应用,其用户评价在业内引起了广泛关注。从用户反馈来看,便荔卡包在便捷性与安全性上表现优秀。一方面,用户普遍对其简洁的界面和流畅的操作体验赞不绝口。便荔卡包通过优化界面设计...
得物余额提现全攻略
得物余额提现机制一直以来都备受用户关注,其复杂性与平台本身的商业模式密不可分。理解提现并非简单的“转账”,而是涉及多个环节的审核与结算。得物余额的产生并非直接来自于用户购物行为,而是通过订单完成、商家...
白条额度的隐形密码 揭秘信用评估与风控逻辑
# 白条额度的隐形密码:信用评估与风险策略的博弈 信用额度的提升,本质上是一场关于风险识别与信用价值挖掘的无声博弈。白条作为消费金融场景下的信用工具,其额度并非随意分配,而是通过复杂的算法模型对用户...