不还款后果严重警惕逾期风险
便荔卡包逾期后的法律追偿机制启动后,债务人将面临系统性风险。根据《民法典》第六百七十五条,借贷双方约定的还款期限届满后,债权人有权通过司法途径主张权利。金融机构通常会先通过短信、电话等渠道进行催收,若持续失联则可能启动公证送达程序。此时债务人已脱离主动协商窗口期,法院可能直接采取财产保全措施。值得注意的是,部分平台会将债权转让给第三方催收公司,这类机构往往具备更专业的追偿手段,包括但不限于上门走访、司法拘留等强制措施。这种法律程序的推进往往伴随着信用惩戒的同步实施。
征信系统对逾期记录的采集具有持续性特征。中国人民银行征信中心规定,不良信用信息自不良行为或事件终止之日起5年后会被删除,但在此期间任何查询都会显示逾期痕迹。便荔卡包的逾期记录会被同步上传至征信系统,影响持卡人未来申请房贷、车贷等金融产品的审批通过率。更严重的是,部分金融机构会通过大数据风控模型对逾期用户进行标签化管理,导致其在消费金融领域的融资成本显著上升。这种信用污点的长期影响远超单次逾期事件本身,可能持续制约个人金融活动能力。
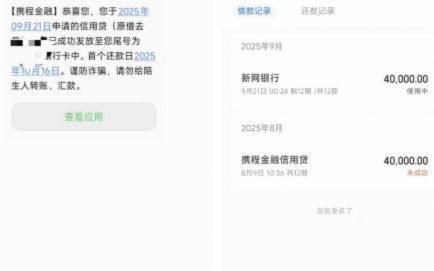
债务催收手段的升级往往伴随着心理压力的倍增。专业催收机构会运用心理战术制造紧迫感,例如通过录音电话制造"法律威慑"氛围,或利用社交网络进行信息曝光。部分极端案例中,催收人员可能采取言语威胁、骚扰家属等过激行为,导致债务人产生焦虑、抑郁等心理问题。这种心理负担会形成恶性循环,进一步削弱还款意愿,使债务陷入持续恶化状态。值得注意的是,部分平台会通过AI系统分析用户行为数据,精准推送催收信息,这种技术手段的滥用可能侵犯用户隐私权。
债务纠纷最终可能演变为司法诉讼,此时法律程序的复杂性将显著增加债务人的维权难度。根据《民事诉讼法》相关规定,债权人可向法院申请财产保全,冻结债务人名下的银行账户、房产等资产。在诉讼过程中,法院可能组织调解程序,但调解失败后将进入强制执行阶段。此时债务人需面对财产拍卖、工资扣划等强制措施,其生活稳定性将受到实质性冲击。值得注意的是,部分平台会通过关联公司进行债务转移,导致债务人难以准确掌握实际债权方,增加维权成本。
债务危机往往引发连锁反应,影响个人社会关系网络。催收行为可能波及债务人亲属、同事等社交圈层,导致人际关系紧张。部分极端案例中,债务人因无力偿还而产生极端心理,甚至出现自残、自杀等严重后果。这种社会关系的破裂会进一步加剧心理压力,形成难以摆脱的恶性循环。值得注意的是,部分平台会通过社交软件进行信息传播,使债务人面临更广泛的社会舆论压力,这种压力可能远超法律层面的惩戒。
债务纠纷的解决需要系统性思维,单纯依赖法律手段往往难以实现根本性改善。债务人应主动寻求专业法律咨询,通过协商还款、分期重组等方式化解危机。部分金融机构提供债务重组方案,允许延长还款期限或调整利率。同时,债务人需警惕催收机构的违规行为,保留相关证据以维护自身权益。在债务危机处理过程中,心理干预和法律援助的结合往往能取得更佳效果,这种多维度的解决方案能够最大限度降低债务对个人生活的长期影响。
相关文章
携程额度如何安全套现
携程去花额度的套现路径需要穿透平台风控逻辑,其本质是通过资金流转实现信用价值转化。技术层面可借助第三方支付通道进行分拆交易,但需规避高频小额操作触发异常监控。部分用户通过绑定多张银行卡实现资金分流,但...
鹿优选额度:玩转信用技巧
鹿优选额度的获取本质是信用体系与算法模型的双重博弈。平台通过多维数据采集构建用户画像,将消费频次、支付能力、还款周期等变量转化为量化指标。核心在于识别用户潜在的信用风险边界,同时平衡平台资金周转效率。...
白条:隐形债务,风险暗藏
在商业实践中,“白条”常被用作非正式交易的临时凭证,其存在折射出企业对现金流管理的权宜之计。这种以欠条、口头承诺或电子记录形式存在的信用工具,在中小企业融资链条中扮演着特殊角色。它既可能是企业缓解短期...
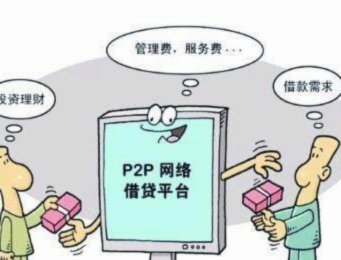
如何辨别正规的网络借贷平台?避坑指南与关键指标解析
在数字化浪潮的推动下,网络借贷平台日益成为人们寻求金融服务的重要渠道。然而,在众多平台上,如何甄别出正规可靠的平台成为了用户面临的一大挑战。本文将从监管合规性、透明度和安全性三个方面出发,为您解析哪些...
分期乐投诉:黑猫平台如何解决你的问题
近年来,随着互联网金融行业的迅猛发展,分期付款平台如雨后春笋般涌现,成为年轻消费者购物消费的重要渠道。然而,在享受便捷服务的同时,用户对于服务质量的投诉也日渐增多。其中,“黑猫”作为一款知名的金融服务...
分期乐秒扣款背后的隐忧与真相
分期乐秒扣款贴吧,一个绕不开的话题。它的存在本身就折射出互联网金融产品复杂性和用户风险认知之间的巨大鸿沟。这些贴吧的活跃度,往往与产品争议度成正比。用户在这里倾诉被扣款的无奈、抱怨账户安全问题,以及质...