分期乐变了,用户感受到了吗?
## 分期乐这几天怎么了?
用户端的变化往往最先被感知。打开App,你会发现界面布局、功能入口甚至操作流程都出现了调整——这对高频使用的金融工具来说,意味着产品策略正在经历一轮重构。消费信贷平台的核心逻辑从来不是简单的借贷撮合,而是基于大数据的信用评估与风险定价。当风控模型升级、合规要求趋严时,前端体验的调整几乎是必然结果。用户感受到的"变了",本质上是在回应监管层面对个人信息保护、贷款资金用途管控等方面的最新规范。
监管环境的收紧是近期消费金融行业最显著的外部变量。自2023年以来,监管部门对互联网信贷业务的穿透式审查持续加码,从利率上限到催收行为的规范化,每一项要求都在倒逼平台调整经营策略。分期乐作为头部消费金融玩家,其合规动作必然走在行业前列。这意味着部分原本依赖灰色地带的业务模式需要转型,短期阵痛是难以避免的——用户端的体感变化、产品功能的收缩,都是这一过程的缩影。
从商业逻辑上看,这类平台的盈利结构正面临根本性重塑。过去依赖高息差和高额手续费的模式,在监管利率红线和行业竞争加剧的双重压力下已经不可持续。分期乐近期的调整,大概率是在寻找新的价值锚点——比如通过场景化服务提升用户粘性、通过供应链金融拓展B端业务、或通过数据能力赋能商户生态。这种从"资金方"向"平台方"的转型,不是简单的产品线扩充,而是商业模式的底层重构。
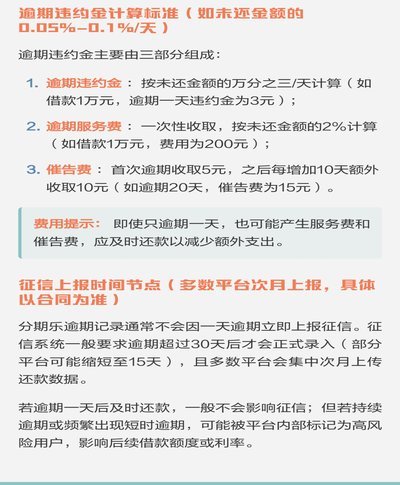
用户流失与留存之间的博弈正在加剧。金融消费品的竞争本质上是信任的竞争,一旦用户在某个节点感受到体验下降或权益缩水,迁移成本极低。近期舆论场中关于分期乐的用户投诉增多、客服响应变慢等声音,折射出平台在转型期的资源错配问题——当核心业务团队被合规和风控大量占用时,客户服务端的投入难免受到挤压。这不是偶发事件,而是转型期常见的结构性矛盾。
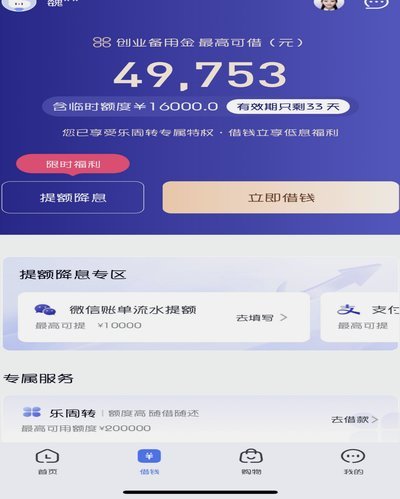
真正值得关注的不是某一天的具体变化,而是这种调整背后的趋势信号。消费金融行业正在经历从野蛮生长到精细化运营的拐点,分期乐的选择具有行业代表性。用户需要做的,是理解平台正在完成怎样的价值切换——从单纯的资金供给者,转变为具备场景、数据和风控能力的综合服务平台。这一转型的成功与否,将决定未来几年消费金融市场的格局走向。
相关文章
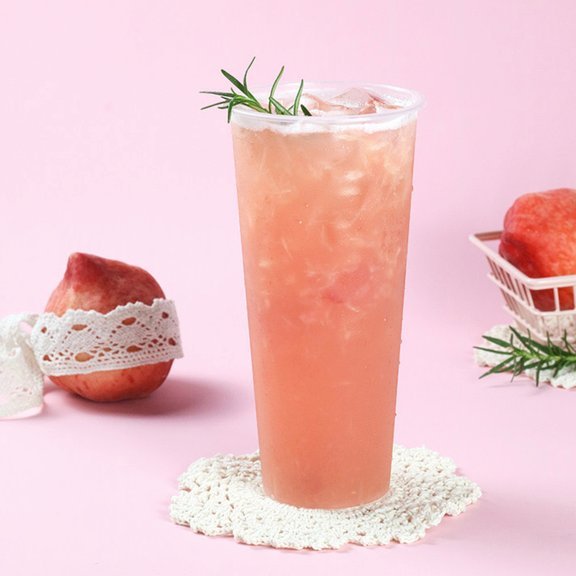
桃多多果汁:匠心制作秘诀全揭秘
桃多多果汁的核心竞争力在于原料选择与工艺控制的平衡。优质桃子的糖酸比需控制在12:1至14:1区间,这个比例既能保证果香浓郁,又不会因糖分过高掩盖其他风味。建议选用油桃或水蜜桃的早熟品种,其果肉纤维含...
信用新模式
分付作为数字支付生态中的信用工具,其核心价值在于重构了传统支付的即时性与延后性。当用户选择通过分付向他人付款时,实质上是在利用平台授信体系建立的信用桥梁。这种支付方式突破了传统转账的即时结算模式,允许...
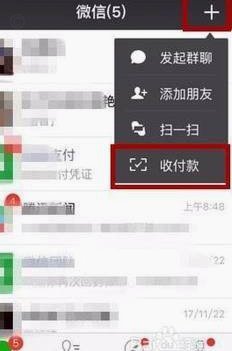
微信分付提现攻略:额度调整与操作技巧
### 微信分付提现全解析:额度、流程与策略 #### 提现操作的核心逻辑微信分付的提现本质是将信用额度转化为即时可用资金的过程。用户打开分付入口后,系统会自动匹配当前可用额度,通过“账单分期”或“...
花呗套现:高费陷阱与风险警示
花呗套现,对于许多用户来说,看似能快速获得流动资金,实则隐藏着巨大的风险和高昂的手续费。这种行为本质上绕过了花呗的正常消费链路,将信用消费转化为现金,阿里作为平台方,自然采取了各种措施来遏制,而这些措...
分期乐购物额度:信用管理是关键
分期乐的购物额度并非固定不变,而是基于你的信用评估、还款记录以及在申请时提供的个人信息进行动态调整的。与其认为“刷额度”是可能发生的,不如理解这是一种基于数据分析的信用调整过程。分期乐平台会持续收集你...
分期乐额度怎么提?
分期乐的额度体系本质上是基于用户信用画像的动态分配机制,其核心逻辑在于通过消费行为数据反哺信用评估模型。平台会持续追踪用户的还款稳定性、分期账单履约率以及消费场景的多样性,这些数据直接影响额度的升降阈...