携程拿去花的利息怎么算
在探讨“携程拿去花利息怎么算”这一金融结构问题时,我们必须首先解构它背后的本质:这绝非一个单一的利息计算公式,而是一个由支付周期、资金占用成本、平台服务费和潜在的信用额度组合构成的综合金融模型。任何试图用简单的年化利率来套用的理解,都无法准确描绘其复杂性。它更接近于一个供应链融资(Supply Chain Financing)的结算机制,核心关注点始终在于时间价值的折算,而非单纯的资金借贷利息。
深入剖析,真正的“花利息”成本,并非是平台简单地按日计收的复利,而是基于交易的底层合同结构和资金垫付的时间差来设定的。在支付环节,平台实际上是在替商家和消费者构建了一个临时的资金桥梁。当用户选择延迟支付或使用分期功能时,平台实际承担了资金流转的风险和机会成本。因此,计费模型往往是“服务费率 + 资金成本率”的叠加态。服务费率涵盖了信用背书和交易撮合的运营费用;而资金成本率,才是与时间挂钩的实质利息,它更倾向于使用日利率或周折现率来计算,避免了传统年化利率可能带来的误导。
理解利息计算的第二个关键维度是“成本递进性”与“定价机制”。不同的支付场景——例如,是在酒店预付定金、预定机票套餐,还是利用商家的现金流折扣购买服务——其计费的基础逻辑天差地别。如果是在信用贷购场景下,平台通常会依据交易的规模、用户的信用评级,以及交易所在的商户行业风险等级,动态调整综合折扣。这种机制不是静态的,它更像是一个风险定价模型:风险越低,平台方愿意提供的资金让渡周期越长,而相应的资金成本折算也随之降低,甚至达到零成本的理想状态。
从专业金融视角看,用户需要具备的思维框架,是从“被动接受费用”转变为“主动优化成本结构”。单纯关注哪种支付方式利息最低是远远不够的。更关键的是要计算“机会成本”。如果延迟支付产生的利息费用,小于用户利用这段时间将这笔资金投入到其他更有高回报率投资(如理财或二次购买)的潜在收益,那么这个交易结构就是经济上有亏损的。因此,最高效的资金利用,是让交易成本(利息+服务费)小于其预估的资金沉淀带来的综合投资收益。
综上所述,对于“携程拿去花利息怎么算”的困惑,唯一的正确答案是不能用一个孤立的数字去衡量。这套机制是一系列相互关联的财务工具交织而成,它综合考量了交易的期限、平台的风控体系、商家的议价能力,以及用户的资金流转效率。作为专业的观察者,应始终将关注点从“成本是多少”转移到“是否值得让渡这段资金时间”,从而实现真正的财务结构优化。
相关文章
白条提现找谁?商家避坑指南
### 一、白条提现的商业逻辑与需求痛点 在移动支付时代,白条作为一种预授信消费金融工具,已经渗透到商家日常运营的多个场景中。然而,许多商家对白条的功能存在误解,认为其仅限于消费分期或信用支付。实际...
便荔卡包取现多久到账?
便荔卡包作为一种便捷的金融服务产品,其取现额度到账时间是用户关注的重点之一。通常情况下,取现操作成功后,银行系统会在短时间内处理并完成款项转出。具体而言,从取现申请提交到资金实际入账一般不会超过24小...
白条:隐形债务,风险暗藏
在商业实践中,“白条”常被用作非正式交易的临时凭证,其存在折射出企业对现金流管理的权宜之计。这种以欠条、口头承诺或电子记录形式存在的信用工具,在中小企业融资链条中扮演着特殊角色。它既可能是企业缓解短期...
天猫商家巧妙套现花呗揭秘
天猫套花呗商家的运作模式呈现高度隐蔽性,其核心逻辑在于通过商品定价与支付方式的组合设计,将花呗信用额度转化为可支配资金。部分商家采用阶梯式定价策略,将商品拆分为基础款与增值服务包,前者通过花呗支付享受...
2021年如何在消费与投资间平衡?
2021年的经济环境为个人财务策略提供了独特的操作空间,尤其在“拿去花”与“套”的辩证关系中,隐藏着风险与机遇的双重博弈。这一年,全球供应链重构与货币政策宽松形成共振,催生出资产价格波动的结构性机会。...
白条加油额度申请指南
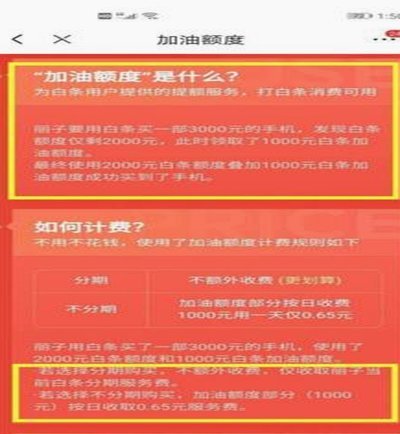
白条加油额度的获取本质上是信用额度的转化过程。用户需在支付宝APP内完成白条额度申请,系统会根据个人信用评分、消费记录、还款能力等维度进行综合评估。值得注意的是,部分用户可能因芝麻信用分不足或负债率过...