花呗“借款”风险大揭秘
花呗的“先消费,后还款”模式为用户提供了极大的便利,也催生了“花呗借给别人”的需求。这种做法并非简单的资金周转,而是隐藏着法律和信用风险的复杂链条。核心问题在于,当使用花呗支付给他人时,实际上是发生了...
花呗借贷合法吗?深度解读法律监管与用户权益保护
花呗作为支付宝推出的信用支付工具,其法律属性需从金融监管框架下界定。根据《民法典》第六百七十条,借贷关系需以真实意思表示为基础,花呗通过用户协议明确约定借贷条款,符合合同成立要件。央行《关于规范整顿"...
花呗借贷合法吗?警惕套路骗局
花呗的本质是信用消费,其核心机制与信用卡类似,但被包装成一种“先消费后还款”的便捷服务。从法律角度审视,花呗本身并非传统意义上的借贷,因此不直接触犯《民法典》关于借贷合同的相关规定。蚂蚁金服依据用户信...
花鸭借钱:风险与资质揭秘
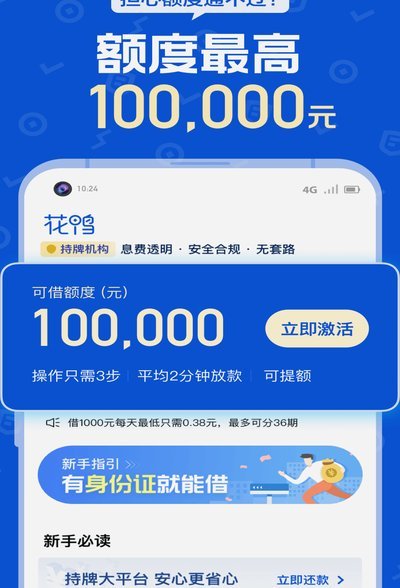
# 花鸭借钱的合规性与风险分析 近年来,随着互联网金融的迅猛发展,各类借贷平台如雨后春笋般涌现,其中花鸭借钱凭借其广告宣传中的低利率和便捷流程吸引了大量用户。然而,关于其是否具备正规资质的问题,却成...