分付提现到微信的正确方式
分付作为一种新兴的支付方式,其与微信支付的结合,为用户提供了便捷的资金管理和消费体验。然而,将分付账户内的资金提现至微信,并非直接操作,而是需要理解其背后的运作逻辑和具体步骤。分付实质上是将信用卡账单分摊至多个月,通过预付卡模式来循环使用,减少一次性还款压力。因此,提现操作的核心在于将分付预付卡内的可用资金“转化”为微信可用的资金。这意味着用户需要通过分付平台提供的“还款”功能,将预付卡内的资金用于偿还信用卡,随后再通过微信支付绑定信用卡进行日常消费,从而间接实现资金的“提现”效果。理解这个转化过程,有助于用户更好地规划资金流,规避不必要的风险和手续费。
这种“间接提现”模式的特殊性,决定了其与传统提现方式存在显著差异。传统提现通常指将资金直接从一个账户转移到另一个账户,而分付的模式更像是一种“循环利用”。用户需要明确的是,分付账户本身并非银行账户,无法直接像银行卡一样提现至微信。用户在分付平台上的“余额”,实际上是预付卡内的可用额度,其本质是尚未被使用的信用卡额度。因此,提现的关键在于合理利用分付提供的还款渠道,例如绑定银行卡进行自动还款,或手动选择还款方式,将分付预付卡内的资金用于偿还信用卡账单。随后,用户可以通过微信绑定信用卡,正常使用信用卡进行消费或提现,从而实现资金的流动。
分付提现至微信的流程,具体操作上并非一键完成,而是需要用户手动操作多个步骤。首先,用户需要在分付APP内查看预付卡可用额度,确认可用于还款的金额。然后,选择“还款”功能,将预付卡内的资金用于偿还信用卡账单。在还款过程中,用户需要根据自身需求选择合适的还款方式,例如全额还款或部分还款。完成还款后,用户需要等待银行或支付平台处理还款请求,通常需要一定的时间。在还款完成后,用户可以通过微信支付绑定信用卡,正常使用信用卡进行消费或提现。需要注意的是,不同银行和支付平台的处理时间可能有所不同,用户需要耐心等待。
然而,用户在使用分付进行资金转化时,需要关注一些潜在的风险和费用。分付平台可能会收取一定的服务费或手续费,用户在使用前应仔细阅读平台的服务协议,了解相关费用标准。此外,用户需要注意分付的还款周期和额度限制,避免因还款逾期或额度不足而导致信用卡受损。更重要的是,用户需要合理规划资金流,避免过度依赖分付进行消费,导致债务风险。在利用分付进行资金转化时,用户应保持理性,量力而行,确保自身财务安全。
从长期角度来看,分付模式的兴起反映了消费分期和信用消费的趋势。用户在享受便捷支付体验的同时,也需要提升自身的金融素养和风险意识。理解分付的运作逻辑,掌握提现技巧,合理规划资金流,是充分利用分付平台,实现财务自由的关键。未来的金融科技发展,可能会推出更多类似的支付模式,用户需要不断学习和适应,才能在复杂的金融环境中做出明智的决策,避免不必要的风险,实现可持续的财务增长。
相关文章
美团可用额度怎么用
美团的可用额度是一个灵活多用的功能,它能帮助用户在不同的场景中获得便利和实惠。首先,了解可用额度的具体含义是至关重要的——它本质上是平台根据用户的消费记录、信用评估等因素给予的一种优惠形式,可以用于支...
得物余额提现操作指南
得物余额提现一直是不少用户关注的话题,这不仅仅是资金的回收,更反映了得物生态体系的健康运行和用户权益保障。理解“得物余额怎么提现”这个问题,首先需要明确余额的产生逻辑。得物余额并非凭空产生,而是基于用...
2021年花呗套怎么套
2021年花呗套现,本质上是对花呗账单可用额度的循环利用,其核心逻辑在于利用第三方平台将花呗的信用额度转化为可支配的现金。当时的常见手段并非单一的“套现”,而是围绕额度利用展开的多种变种。例如,部分平...
花呗是什么平台的
近年来,"花呗"已经成为中国消费者生活中不可或缺的一部分。它不仅改变了人们的消费方式,更深刻影响着整个互联网金融生态的发展轨迹。作为一个现象级的产品,花呗的崛起不仅仅是支付宝布局消费金融的重要一步,更...
美团月付取现功能现状如何
美团月付取现功能的消失并非简单的政策调整,而是多重因素共同作用的结果。近期用户反馈显示,通过美团APP内"月付"入口已无法直接提现,原有提现通道被隐藏或移除。这种变化与平台资金链压力、用户行为模式转变...
花呗套现手续费怎么算
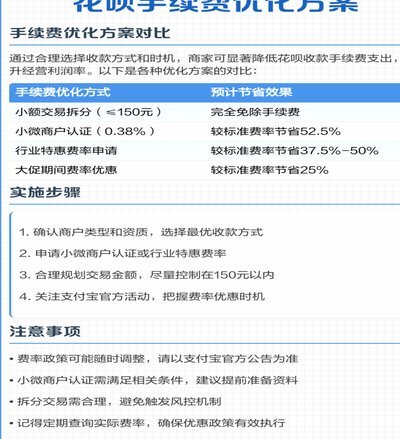
花呗作为阿里巴巴生态内的信用支付工具,其手续费机制与传统信用卡分期存在本质差异。当用户通过绑定信用卡或第三方支付平台进行套现操作时,手续费往往由多重渠道叠加产生。例如部分平台会按0.6%-1.2%的费...