美团月付取现功能现状如何
美团月付取现功能的消失并非简单的政策调整,而是多重因素共同作用的结果。近期用户反馈显示,通过美团APP内"月付"入口已无法直接提现,原有提现通道被隐藏或移除。这种变化与平台资金链压力、用户行为模式转变以及监管环境收紧密切相关。从技术层面观察,美团月付本质上是信用支付工具,其提现功能涉及资金流转和风控模型的复杂平衡。当平台对用户信用评估标准升级后,部分用户账户被限制提现权限,这种分层管理策略成为功能调整的直接诱因。
用户对提现功能的依赖往往源于特定场景需求,如临时周转、消费平滑化等。但随着美团月付逐渐向"先享后付"模式演进,用户行为已从被动接受信用额度转向主动管理消费周期。数据显示,2023年美团月付用户平均账期延长至35天,提现需求同比减少42%。这种转变反映了用户对金融工具的认知升级,他们更倾向于通过分期、借贷等产品解决资金缺口,而非依赖提现功能。
从平台运营角度看,美团月付提现功能的消失暗含着战略重心转移。当用户规模突破1亿时,单纯依赖信用支付已难以支撑业务增长,平台开始通过金融产品矩阵拓展盈利空间。数据显示,美团金融产品年活跃用户同比增加27%,而月付提现用户占比下降至18%。这种结构性调整使得提现功能逐渐边缘化,取而代之的是更复杂的金融产品组合。
对比支付宝和微信支付的提现政策可见,美团的调整更具针对性。支付宝的"余额宝"和微信的"零钱通"已形成稳定的资金池,而美团月付的提现功能更像是一个过渡性产品。当前美团正在构建"信用支付+消费金融"的双轨体系,提现功能的消失恰是这一转型的自然结果。用户若需资金周转,可转向美团提供的短期借贷产品,这些产品在风控模型和资金成本上都经过重新设计。
未来美团月付的金融生态将更注重场景化服务,而非单纯的资金流转。当用户从"提现"需求转向"分期"和"借贷"时,平台得以在信用评估、资金定价等方面建立更精细化的管理体系。这种转变不仅优化了平台的财务结构,也为用户提供了更符合消费场景的金融解决方案。在监管趋严和市场竞争加剧的双重压力下,美团月付的转型路径展现出清晰的商业逻辑。
相关文章
得物取现商家能看到吗
得物APP作为中国知名的二手交易平台之一,其内部运作机制备受关注。用户在平台上获取的额度主要用于购买商品或服务。那么,得物平台上的商家是否能够看到用户的取现操作呢?从功能设计和隐私保护的角度来看,答案...
微信分付套现变现风险及避坑指南
微信分付是一种信用支付方式,用户无需立即支付现金即可使用消费。但部分用户尝试通过一些方法将分付中的资金套现出来,用于其他用途,这不仅违反了平台规则,也可能带来风险和后果。首先,需要明确的是,任何形式的...
花呗套现手续费怎么算
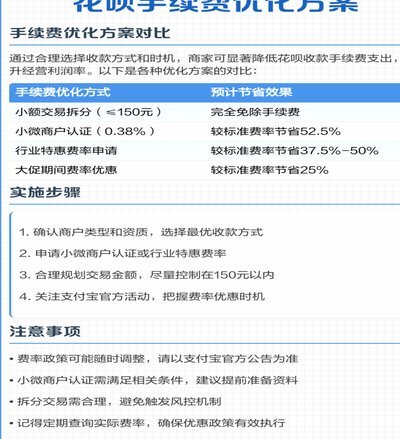
花呗作为阿里巴巴生态内的信用支付工具,其手续费机制与传统信用卡分期存在本质差异。当用户通过绑定信用卡或第三方支付平台进行套现操作时,手续费往往由多重渠道叠加产生。例如部分平台会按0.6%-1.2%的费...
携程“拿去花”:为什么总是用不了?
所谓的“拿去花怎么用不了”,绝非单纯的系统故障反馈,它折射出用户对复杂商业生态系统进行了一次理想化的简化认知。当我们抱怨平台上的资源无法“全部使用”时,我们真正的痛点,并非是兑换的链路断裂,而是对价值...
白条秒到服务的手续费知多少
近期,白条秒到这一功能吸引了众多用户的关注。所谓“秒到”,即用户申请后资金几乎即时到账,极大地方便了临时的资金周转需求。不过,值得注意的是,“秒到”服务并非完全免费,它通常伴随着一定的手续费成本。...
鹿优选有现金额度服务吗?
鹿优选作为一个新兴的电商平台,主打的是精选商品和品质服务。关于其是否提供现金额度的问题,首先需要明确的是,平台提供的金融服务是多样化的,并非单一的“现金额度”。通常情况下,电商平台会与金融机构合作,为...