便荔卡套现:谁最靠谱?
便荔卡作为一类具备消费与取现功能的电子凭证,其套现行为本质上涉及资金流动的合规性与安全性双重考验。当前市场存在大量声称提供便荔卡取现服务的第三方平台,但其操作模式往往游离于金融监管框架之外。这类平台通常通过虚构交易、虚假商户合作等方式实现资金转移,不仅存在资金被截留或延迟到账的风险,更可能因违反支付结算法规而面临法律追责。用户若选择此类渠道,实质上将自身置于信用风险与资金安全的双重威胁中,甚至可能成为洗钱链条中的被动参与者。
正规金融机构提供的便荔卡取现服务具有明确的合规路径与风险控制机制。银行或持牌支付机构通过物理网点、自助设备及官方App等渠道实现资金划转,所有操作均受央行支付系统监控,并留存完整交易记录。此类渠道的显著优势在于资金流转透明度高,用户可通过银行对账单、交易流水等凭证追溯资金去向,且一旦发生纠纷可依托金融消费者权益保护机制维权。相较之下,非官方渠道往往缺乏此类保障,用户难以获取有效维权证据。
便荔卡套现需求的深层动因,往往源于对支付工具使用规则的误解或对资金流动性管理的不当。部分用户误以为便荔卡等同于银行账户,试图通过非正规渠道实现资金快速提取,却忽视了电子凭证与银行账户的本质差异。此类行为不仅可能触发账户风控机制导致卡片冻结,更可能因资金流向异常被纳入反洗钱监测系统。值得关注的是,部分第三方平台为规避监管,采用分拆交易、多账户操作等手段,进一步增加了用户被误判为可疑交易的风险。
在选择便荔卡取现渠道时,用户需建立系统的风险评估框架。首先应核查合作方是否具备央行颁发的支付业务许可证,其次需确认资金划转路径是否接入正规清算网络,再次应评估平台是否提供完善的交易凭证与客户支持。尤其需警惕声称“零手续费”“秒到账”的过度承诺,此类话术往往对应着资金池操作或资金截留的隐蔽风险。理性用户应优先通过发卡机构官方渠道办理取现业务,避免因短期便利性牺牲长期资金安全。
便荔卡套现行为的合规性与安全性,最终取决于用户对金融工具本质属性的认知深度。电子支付凭证的法律效力始终受限于其设计初衷,任何试图突破其功能边界的操作都可能引发不可预见的后果。用户在追求资金流动性时,应优先考虑通过正规金融机构提供的合法渠道实现目标,而非寄望于灰色地带的“快速解决方案”。唯有建立对金融系统运作规则的全面理解,才能在保障资金安全的前提下,实现支付工具价值的合理利用。
相关文章
分付提现到零钱的正确方式
分付取现实用指南与注意事项 在众多支付工具中,腾讯的“分付”以其独特的消费信用额度吸引了大量用户。然而,许多初次使用分付的新手往往困惑于如何将分付中的资金快速、安全地转移到微信零钱账户中。实际上,这...
荔枝种植投资新策略:羊小咩便荔卡包套现方法
“羊小咩便荔卡包套现方法”并非指传统意义上的信托或基金,而是针对特定行业——荔枝种植及相关产业链——的资产配置和风险分散策略。在过去十年里,荔枝种植的利润波动极大,受限于自然灾害、市场行情、以及种植户...
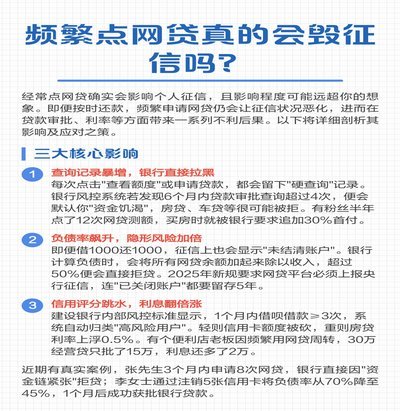
频繁点贷:背后的真相与平台应对
网贷行业的快速发展使得"频繁点贷"这一现象逐渐显现。所谓"频繁点贷",是指借款人在短时间内多次申请网络贷款的行为。这种行为的背后,反映了借款人对资金需求的紧迫性以及网贷平台在风险控制上的差异。 ##...
分期乐余额灵活变现
近年来,随着互联网金融的蓬勃发展,“分期购物”模式逐渐被消费者所接受。然而,在使用这种服务的过程中,部分用户可能会遇到一个问题——如何将自己在分期乐平台上获得的购物可用额度提现为现金。本文旨在探讨分期...
阿里鹿卡会员如何安全取消?避开陷阱与退费攻略
取消阿里鹿卡会员的核心矛盾在于用户对服务价值的重新评估。当会员权益无法匹配实际需求时,终止协议成为理性选择。但这一过程往往伴随多重技术与制度性障碍,例如系统自动续费机制、退款政策模糊性以及客服响应效率...
花呗点数“套路”:玩法揭秘
近年来,随着移动支付和互联网金融的迅速发展,“花呗”作为一种灵活便捷的消费方式受到了广泛欢迎。然而,在使用过程中,用户有时会遇到“套花呗点数”的概念,这究竟是什么意思呢? 首先需要明确的是,“套花呗...