携程“拿去花”消失的真相
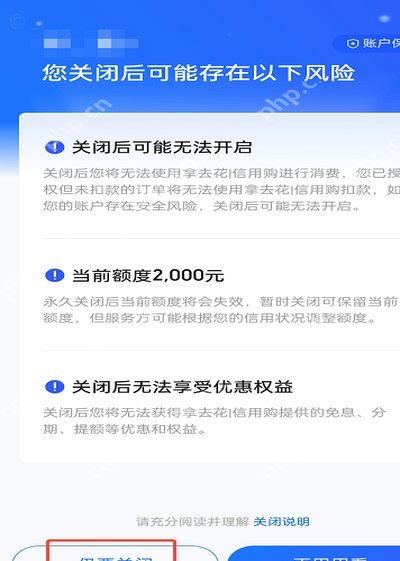
近期不少用户在携程App内反馈,原本显眼的“拿去花”入口悄然消失,即便通过全局搜索也难以定位关闭通道。这一现象并非单纯的界面迭代失误,而是平台对信贷业务进行底层逻辑重构的直观体现。过去依赖流量分发与场景绑定的消费信贷产品,正逐步从“前台展示”转向“后台管控”。用户感受到的路径断裂,实质是风控系统自动识别了账户的使用频次、逾期记录或活跃度阈值,进而触发动态隐藏机制。当入口不再直观可见时,盲目寻找不仅无果,反而可能延误最佳的处理窗口期。理解这种隐性调整背后的运营逻辑,是破局的第一步。
信贷产品入口的收缩与金融监管周期的收紧高度吻合。近年来,央行与金监总局对互联网平台消费贷的利率披露、额度管控及征信上报提出了更严苛的标准。携程作为持牌合作方的资金提供方之一,必须同步升级合规体系。拿去花原有的部分免息分期或循环授信模式,因难以完全匹配新的监管口径,被逐步替换为更轻量化的信用支付工具。业务线的关停或合并并非平台单边决策,而是整个旅业金融板块在合规成本与商业回报之间重新平衡的结果。用户看到的“关闭不了”,往往是旧接口已下线、新协议未触达的过渡期空窗。
面对系统层面的调整,强行寻找关闭按钮只会陷入循环提示。真正的解绑逻辑存在于用户与平台签署的《个人信用信息查询及报送授权协议》中。若账户存在未结清账单、自动续费订阅或第三方免密代扣绑定,前端入口会被风控规则永久锁死。此时需先清理债务链路:登录携程金融频道查看待办事项,逐一解绑支付宝、微信或银行卡的快捷支付;随后致电官方客服要求出具《授信合同终止确认书》。只有在电子协议生成并归档后,额度才会被冻结,后续也不会产生任何隐性续期费用。
旅业数字化信用体系的演进,正从粗放扩张转向精准风控与用户自治。平台不再依赖单一的信贷产品留存,而是将支付权限、会员权益与行程管理深度融合。对于
相关文章
微信分期乐提现攻略
“分期乐微信提现”并非一个全新的概念,它代表了一种利用微信支付生态系统进行灵活资金管理的策略,更深层次的解读在于它所反映了现代金融服务与消费习惯的日益融合。早期,微信支付的重心在于便捷的移动支付,但随...
携程额度提现到银行卡完整指南
携程拿去花额度的提现机制本质上是将虚拟消费额度转化为实体资金的过程,其核心逻辑依赖于平台与银行间的资金清算通道。用户需通过携程APP进入"我的钱包"模块,选择"额度提现"功能,系统会自动校验账户状态与...
微信分付套现app风险提示
微信分付作为腾讯生态内的信用支付工具,其功能边界始终遵循金融监管框架。用户若试图通过第三方应用实现"套现"操作,往往涉及资金挪用、信息泄露等风险。官方渠道仅提供分付额度管理、账单分期等基础服务,未开放...
美团月付回收平台支持哪些电子设备?
美团月付回收平台专注于电子废弃物的高效处理与价值转化,其覆盖范围广泛,从智能手机、平板电脑到笔记本电脑、智能家电及数码配件等,均被纳入回收体系。该平台不仅接受个人用户的闲置电子设备,还为商家提供批量回...
首单即享高额度取现
随着移动支付的普及,各类电子钱包和信用卡成为了人们日常消费的重要工具。便荔卡包作为一个新兴的金融服务平台,在提升用户消费体验的同时也注重提供灵活的资金解决方案——首单解锁取现额度。这一功能旨在鼓励用户...
携程随便花的还款攻略与技巧
“携程随便花”的还款机制,看似简单,实则隐藏着一个复杂的风险管理体系。理解其运作逻辑,并非单纯关注账单上的数字,而是要深入了解携程对消费者信用风险的评估和控制。该机制的核心在于“风险分级”:根据消费者...