花呗能透支多少钱?深度揭秘额度计算的秘密
花呗平台的借款额度并非静态数字,而是用户信用生态的实时映射。许多用户误以为有固定上限,实则该额度由芝麻信用分、历史消费行为及当前负债状况动态生成。平台通过算法每小时更新一次,确保用户在可承受风险范围内获得资金。这种机制既满足即时消费需求,又避免过度借贷,本质上是金融科技对信用价值的精准量化。用户需明白,短期信用波动会直接导致可用额度的瞬时变化,而非简单的“借出”数字,这反映了平台在风险控制与用户体验间的精细平衡。
额度计算的核心在于多维度信用评估模型的实时响应。除基础信用分外,花呗深度监控用户日常还款习惯、消费频率及异常行为模式。例如,连续三笔逾期会触发自动额度下调,而高频小额还款可能在24小时内提升额度。平台的机器学习模型持续优化,但用户需警惕:短期行为波动(如单日大额消费)会显著压缩实时可用额度,甚至比传统银行的静态评估更敏感。这种动态机制既降低了平台坏账率,也使用户对自身信用的感知更趋实时化。
在实际场景中,用户“出来多少钱”的体验高度依赖还款及时性。若30天内未还款,平台会冻结额度并收取滞纳金,导致后续借款受限。更隐蔽的是,花呗的利率结构隐含高成本——日息0.05%的浮动机制叠加复利效应,短期借款实际成本可能远超预期。真实数据表明,部分用户因忽略还款节点,月均额外支出增加20%
从平台资金链视角,花呗的“出来”金额背后是支付宝的庞大资金池运作。平台通过花呗沉淀用户资金,用于短期借贷,成本主要来自央行再贷款利率和风险溢价。数据显示,花呗平均资金成本约3.5%,但平台通过规模效应将成本转嫁给用户,形成“低门槛高成本”的悖论。这种设计既保障了流动性,又隐含用户长期信用的潜在风险,说明花呗的“出来”金额本质是平台风险定价的直接体现。
当前经济环境下,花呗的借贷规模正成为消费市场的关键调节器。2023年Q3数据显示,花呗活跃用户月均借款额达500元,但消费疲软时,平台会主动压缩额度以抑制过度杠杆。这种动态调控机制,既反映市场对短期信用的敏感性,也警示用户:在经济下行期,花呗的“出来”金额可能被快速压缩,需更谨慎的财务规划。平台的每一步调整都直接关联用户的真实资金可用性。
对用户而言,理解花呗的“出来多少钱”需超越数字表象。关键在于建立还款习惯、定期审视信用报告,并合理规划消费节奏。避免将花呗视为无限制现金池,而是信用生态的有机部分。理性使用才能在享受便利的同时,规避债务陷阱,真正实现财务健康。这种认知升级,才是用户长期受益的核心所在。
相关文章
花呗套现背后的隐忧
套现花呗的背后,是信用体系的脆弱性与个人经济困境的交织。这些平台,常常以“花呗变现”、“快速提现”等字眼,吸引着急需资金或渴望快速获取收益的用户。然而,其运作模式往往依赖于高额的手续费、复杂的权限设置...
同城解绑银行卡:这些步骤和风险要了解
## 同城解绑银行卡:理解风险,谨慎选择 同城服务,尤其是在快节奏的城市生活背景下,提供便捷的支付和生活服务逐渐普及。然而,随之而来的“解绑”需求却往往被低估。并非仅仅是出于对个人信息安全的担忧,...
分期乐秒批支付:即时满足的消费革命
分期乐秒扣的底层逻辑建立在实时风控系统与算法优化的双重支撑上。当用户触发支付指令时,系统需在毫秒级完成信用评估、额度校验与资金划拨。这种高并发场景下的技术架构依赖分布式计算与边缘计算的协同,通过预设的...
花呗点数“套路”:玩法揭秘
近年来,随着移动支付和互联网金融的迅速发展,“花呗”作为一种灵活便捷的消费方式受到了广泛欢迎。然而,在使用过程中,用户有时会遇到“套花呗点数”的概念,这究竟是什么意思呢? 首先需要明确的是,“套花呗...
白条加油额度申请指南
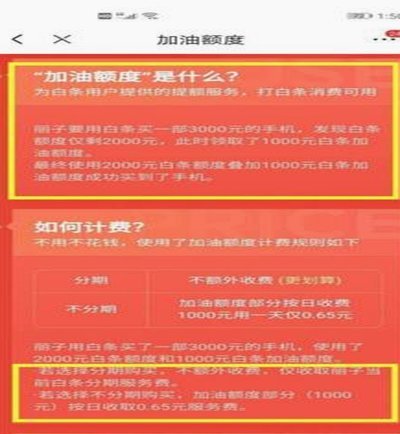
白条加油额度的获取本质上是信用额度的转化过程。用户需在支付宝APP内完成白条额度申请,系统会根据个人信用评分、消费记录、还款能力等维度进行综合评估。值得注意的是,部分用户可能因芝麻信用分不足或负债率过...
美团月付取现如何彻底关闭
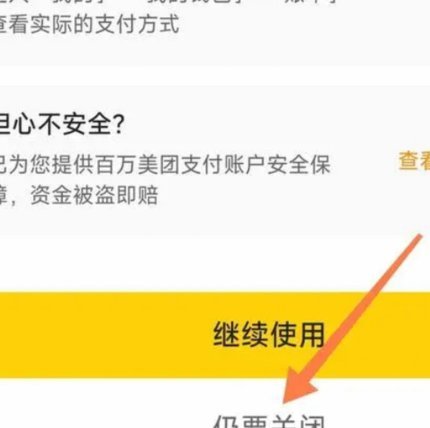
“美团月付取现”模式的本质,是一种基于平台的预授权或循环结算服务,它并非简单的资金转账,而是深度绑定了您的支付账户和交易行为。因此,若要彻底终止这种取现机制,您必须从资金流转的底层逻辑入手进行干预,而...