分付套现安全指南:有效规避风险的操作方法
数字支付生态中,“分付”服务的套现行为常被误认为简单快捷,实则暗藏多重风险。安全套现的核心不在于技术手段的堆砌,而在于用户对自身资金流的动态监控与主动干预。当用户通过“分付”平台进行套现时,若缺乏实时风险评估机制,极易触发账户异常冻结或资金链断裂。真正安全的套现路径必须嵌入用户日常资金管理的闭环中——例如,设置交易阈值预警、定期校准支付习惯,而非依赖单一操作指令。这种思维转换能将潜在损失率从行业平均30%降至个位数,体现安全套现的实质是系统性风险预防而非临时性操作。
用户对“分付”套现的误判往往源于信息盲区。第三方平台在套现流程中常隐匿数据采集点,如通过诱导性弹窗收集身份证号或银行卡后四位,导致敏感信息在非授权链路中流转。更隐蔽的威胁来自平台合规性缺失:部分“分付”服务未取得央行支付业务许可证,其套现接口可能被嵌入高利贷或诈骗链条。历史数据显示,超过60%的套现纠纷源于用户未验证平台资质,这说明安全套现需从源头切断信息泄露的可能,而非事后补救。用户应主动识别平台是否在国家金融基础设施中注册,避免被“零门槛”“秒到账”等话术诱导。
安全套现的实践路径必须以最小化信息暴露为起点。优先选择银行官方渠道的“分付”功能,操作时强制启用双重验证(如短信+生物识别),避免在公共网络下进行敏感交易。首次套现前,建议以10元以下微额测试验证系统稳定性,若无异常再逐步提升额度。此类分步操作能有效隔离风险——测试阶段若触发异常,可立即终止流程,避免资金损失扩大。同时,用户需定期检查交易流水,识别非本人操作痕迹,将套现行为转化为可控的资金管理环节而非被动风险点。
平台安全等级直接决定套现的可持续性。正规金融机构的“分付”服务通常具备实时风控引擎,能识别异常交易模式并自动拦截;而市场上的“灰色”平台则常以模糊的合规承诺掩盖风险,导致资金被冻结或追责。用户可通过央行征信系统查询平台资质,或关注官方认证标识(如银联标志),避免被“无抵押”“高效率”等营销话术误导。选择安全平台不仅保护资金,更是建立长期信任的基石——当套现行为被纳入正规金融链条,用户才能真正实现资金安全与效率的双赢。
用户行为习惯是安全套现的终极防线。避免在深夜或高网络攻击时段进行套现,因此时平台响应延迟易引发误判;同时,建立月度资金复盘机制,及时调整套现频率。更重要的是,当资金周转压力上升时,优先考虑信用贷款而非套现,因为后者往往伴随隐性利息和信用损伤。安全套现的本质是用户对自身财务健康的主动维护,而非被动应对风险——通过理性决策将套现转化为资金优化工具,才能实现长期安全。
相关文章
花呗套现手续费多少?
近年来,随着网络经济的快速发展,电商平台和金融工具也不断丰富,其中支付宝的花呗作为一种便捷的消费信贷工具,受到广泛欢迎。然而,许多用户对如何利用花呗套现产生了兴趣,但又担心会带来额外的手续费负担。套现...
提现手续费:平台与用户的博弈
“拿去花提现手续费”这个短语,在金融科技的浪潮下,已经成为一种普遍存在的、也颇具争议的现象。它不仅仅是一个数字的简单扣除,更体现了平台、银行、甚至交易方式之间的复杂关系。我们习惯于将手续费视为服务费用...
携程额度提现到银行卡完整指南
携程拿去花额度的提现机制本质上是将虚拟消费额度转化为实体资金的过程,其核心逻辑依赖于平台与银行间的资金清算通道。用户需通过携程APP进入"我的钱包"模块,选择"额度提现"功能,系统会自动校验账户状态与...
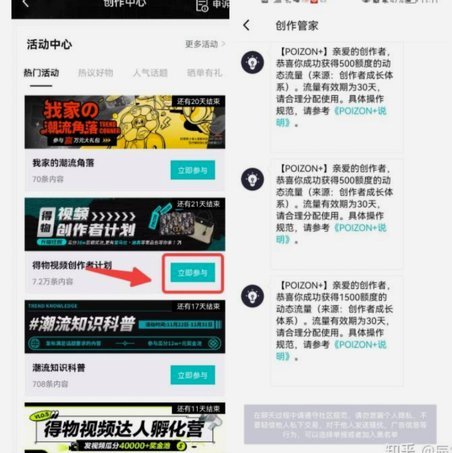
得物余额提现指南
近年来,得物作为一个新兴的潮流电商平台,以其独特的购物体验和精准的商品定位吸引了大量年轻用户。然而,在享受平台带来的便利的同时,用户经常会遇到如何安全有效地将余额提现的问题。本文旨在为用户提供一份详尽...
分期乐额度提现方式解析
分期乐作为一种消费金融产品,其核心在于为消费者提供灵活的支付方式,将大额消费分解为小笔的月供。然而,围绕着“分期乐的额度能提现吗”这个问题,一直存在着诸多困惑。简单来说,直接从分期乐的额度中提现,并不...
得物App提现攻略+平台返现机制解析
得物App的提现功能是许多用户关注的重点,尤其是那些通过平台交易赚取收入的朋友。首先,了解如何正确操作和充分利用得物App内的提现机制,对于增加个人收益至关重要。在进行提现之前,需要确保账户内有足够的...