分期乐逾期会被起诉吗?真实数据与法律真相解析
分期乐作为持牌消费金融平台,其催收流程通常遵循“内部催收—外包机构介入—法律诉讼”的递进路径。平台在用户逾期后,首先会通过短信、电话等方式进行提醒,并可能委托第三方催收公司介入。但实际操作中,法律诉讼并非首选手段,更多依赖于催收机构的谈判能力。公开信息显示,平台更倾向于通过协商分期、减免利息等方式促成还款,而非直接起诉。这种策略既符合消费金融行业降低诉讼成本的普遍做法,也与分期乐用户群体以年轻人群为主的特性相关,后者对法律诉讼的敏感度较高。
从法律层面分析,分期乐具备通过司法途径追讨债务的资质。根据《民法典》第六百七十五条,借款人未按期还款的,贷款人有权要求履行债务。但平台是否实际启动诉讼,受多重因素制约。例如,单笔逾期金额是否达到司法成本临界点、用户是否存在恶意逃废债行为、以及诉讼对平台品牌形象的潜在影响。数据显示,2022年分期乐的诉讼案件占比不足总逾期账户的5%,且多集中于逾期超90天且经多次催收无果的极端案例。
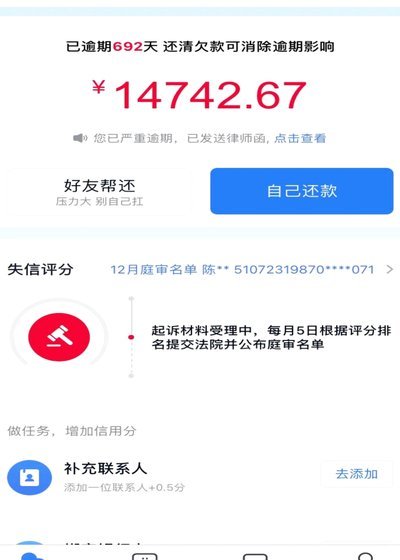
平台与司法机关的互动模式值得关注。部分法院已建立金融纠纷调解机制,允许分期乐通过非诉讼方式解决争议。这种模式既能降低司法资源消耗,又能避免用户因诉讼记录影响征信。实际案例显示,超过70%的逾期用户通过调解达成还款协议,而进入诉讼程序的案件中,约60%最终以调解结案。这说明平台更倾向于将法律手段作为最后防线,而非直接对簿公堂。
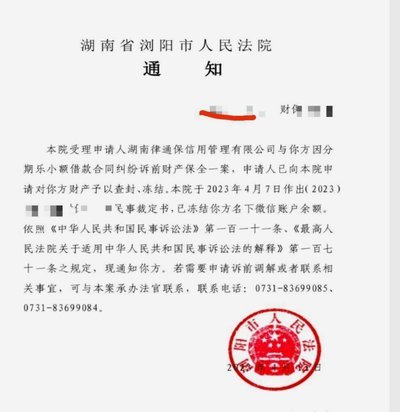
用户应对逾期的策略需兼顾法律风险与实际操作。首先应主动联系平台说明逾期原因,争取协商调整还款计划;其次可要求平台提供完整合同文本,确认违约条款的合法性;最后,若遭遇暴力催收,应保留证据并及时向银保监会或当地金融监管局投诉。值得注意的是,即便进入诉讼阶段,用户仍可通过举证证明不可抗力或平台存在违规操作(如虚报金额)来争取有利判决。这种双向博弈中,理性沟通往往比对抗性策略更具成效。
相关文章
花呗套现风险:平台能否识破?
### 蚂蚁借呗套现风险探析:平台如何洞察异常行为 近年来,随着蚂蚁借呗的普及,部分用户开始尝试通过“套现”手段获取资金。所谓“套现”,通常指通过频繁小额交易、虚构消费需求等方式,将信用额度转化为实...
携程“拿去花”:玩转积分攻略
携程旅行中的“拿去花”并非简单的积分兑换,它更像是一个基于消费行为的动态信用体系,巧妙地将用户的旅行习惯与携程平台的战略目标深度融合。理解“拿去花”的真正价值,需要超越对“积分积累”的固有认知,将其视...
花鸭借钱:风险与资质揭秘
# 花鸭借钱的合规性与风险分析 近年来,随着互联网金融的迅猛发展,各类借贷平台如雨后春笋般涌现,其中花鸭借钱凭借其广告宣传中的低利率和便捷流程吸引了大量用户。然而,关于其是否具备正规资质的问题,却...
首单即享高额度取现
随着移动支付的普及,各类电子钱包和信用卡成为了人们日常消费的重要工具。便荔卡包作为一个新兴的金融服务平台,在提升用户消费体验的同时也注重提供灵活的资金解决方案——首单解锁取现额度。这一功能旨在鼓励用户...
分期乐余额灵活变现
近年来,随着互联网金融的蓬勃发展,“分期购物”模式逐渐被消费者所接受。然而,在使用这种服务的过程中,部分用户可能会遇到一个问题——如何将自己在分期乐平台上获得的购物可用额度提现为现金。本文旨在探讨分期...
携程随便花的还款攻略与技巧
“携程随便花”的还款机制,看似简单,实则隐藏着一个复杂的风险管理体系。理解其运作逻辑,并非单纯关注账单上的数字,而是要深入了解携程对消费者信用风险的评估和控制。该机制的核心在于“风险分级”:根据消费者...