携程拿去花提现方法解析
很多人在面对“携程拿去花”时,往往存在一个认知误区,将其误认为是一个可以随时提取现金并转入任何银行卡的储蓄账户。本质上,这是一种基于大数据画像与信用评估的循环额度,其“提现”动作实际上是信用额度向特定消费场景或指定支付渠道的转化过程。这种产品逻辑的核心在于“场景驱动”,即通过预设的信用上限,为用户在旅行支付环节提供即时的流动性支持。理解了这一点,你才会明白为什么操作流程中,系统会高度强调支付场景的关联性,而非单纯的资金无缝转移。
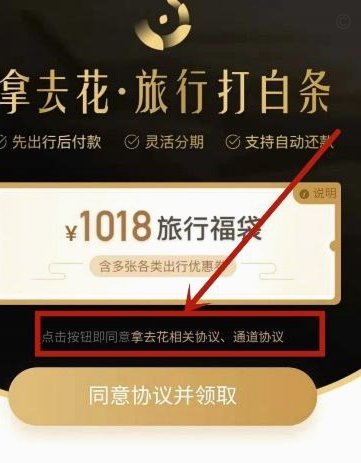
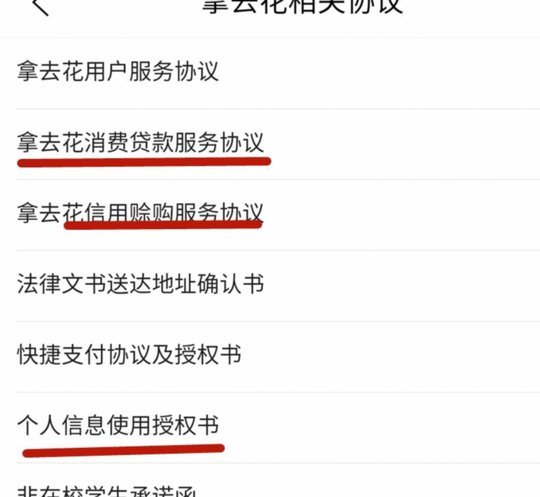
具体的提现操作,往往隐藏在携动支付链路的底层逻辑之中。用户需要先通过实名认证与授信评估,一旦额度生效,便可以在预订机票、酒店等订单结算时,直接选择“拿去花”作为支付方式。若涉及更接近“现金”性质的提取需求,则需关注其是否支持向绑定的银行卡进行额度转化。这一过程不仅考验用户对App内功能入口的辨识度,更依赖于底层银行卡信息与授信权限的实时匹配。操作时,务必确认额度调用的实时性,并留意是否存在因授信额度不足或支付通道维护导致的扣款失败风险。
深度使用这种信用工具,避不开对成本的精算。提现并非“免费午餐”,其背后的利息计算通常以日为单位,且往往伴随着一定的服务手续费或利息支出。不少用户在操作时只关注额度的“可用性”,却忽略了还款周期与利息累积的复利效应。如果仅仅为了填补日常消费缺口而盲目调用额度,极易陷入“信用透支”的财务陷阱。因此,在点击确认支付前,必须清晰核算每一次额度调用的实际成本,包括总利息与还款日期的匹配度,确保资金支出始终处于可控的财务预算之内。
这种金融工具的本质是“流动性补偿”,其存在的价值是解决差旅过程中的突发性资金缺口,而非长期的资金支柱。过度依赖“拿去花”进行与旅游无关的日常消费,会迅速消耗个人的信用权重,甚至影响到后续在携程生态内的授信额度。成熟的资金使用者会将此视为一种“应急杠杆”,仅在旅游季节性开支激增、现金流暂时性紧绷时适度使用。建立起这种“场景化使用”的意识,是避免信用透支、实现金融工具价值最大化的关键。
相关文章
揭秘花呗套利平台的隐秘风险与挑战
近年来,"花呗套线平台"这一现象在消费金融市场中逐渐浮现,并引发了广泛关注。这些平台声称可以通过特定的操作手段帮助消费者提升花呗额度、优化信用记录或绕开某些限制条件。表面上看,这似乎为用户提供了便利,...
便荔卡包还能重生吗?
“便荔卡包”——这个名字在互联网上曾掀起一阵风暴,它的出现也引发了对品牌营销策略、用户体验和文化传播等议题的深刻反思。然而,十年过去了,“便荔卡包”这个品牌如今是否仍然具有价值?简单回答是:它已不再是...
分期乐余额灵活变现
近年来,随着互联网金融的蓬勃发展,“分期购物”模式逐渐被消费者所接受。然而,在使用这种服务的过程中,部分用户可能会遇到一个问题——如何将自己在分期乐平台上获得的购物可用额度提现为现金。本文旨在探讨分期...
积分兑换现金全攻略
### 如何用积分兑换现金红包 在当今消费环境下,积分已经成为各大平台和银行回馈用户的重要手段。许多用户在使用支付宝、微信支付或信用卡时,会积累大量积分。这些积分通常可以用来兑换礼品、话费或现金红...
同城解绑银行卡:这些步骤和风险要了解
## 同城解绑银行卡:理解风险,谨慎选择 同城服务,尤其是在快节奏的城市生活背景下,提供便捷的支付和生活服务逐渐普及。然而,随之而来的“解绑”需求却往往被低估。并非仅仅是出于对个人信息安全的担忧,...
阿里鹿卡会员如何安全取消?避开陷阱与退费攻略
取消阿里鹿卡会员的核心矛盾在于用户对服务价值的重新评估。当会员权益无法匹配实际需求时,终止协议成为理性选择。但这一过程往往伴随多重技术与制度性障碍,例如系统自动续费机制、退款政策模糊性以及客服响应效率...