微信分期付到底怎么样?
微信分期付的本质是将消费行为拆解为时间维度上的信用借贷。当用户选择分期付款时,实际上是在用未来收入兑换当下消费能力,这种机制重构了传统支付的即时性特征。通过将大额支出转化为小额固定还款,用户得以突破单次支付额度限制,但这种便利性背后暗含着对消费决策的结构性重塑——支付行为从单纯的交易动作演变为对个人信用额度的持续消耗。
商家在接入分期付功能时,实质上是在搭建动态信用评估体系。每笔分期交易都成为用户信用画像的数据节点,系统通过分析还款记录、消费频次、分期周期等维度,持续优化信用评分模型。这种数据沉淀不仅帮助平台完善风控机制,更使商家能够针对不同信用等级的用户制定差异化的促销策略,例如为高信用用户开放更长的分期周期或更高的额度上限。
分期付的普及正在重塑消费金融的底层逻辑。当用户习惯于将消费行为拆解为分期还款时,其对资金的时间价值认知发生根本性转变。这种转变催生出新的金融需求,例如针对特定消费场景(如旅游、教育)的定制化分期方案,以及结合理财功能的还款计划。但过度依赖分期工具可能引发消费异化,将必要消费转化为冲动购买,最终导致个人负债结构失衡。
监管层对分期付的介入标志着该模式进入规范化发展阶段。通过设定利率上限、强化信息披露、推动征信系统对接等措施,政策制定者试图在便利性与风险防控间寻找平衡点。这种监管介入不仅约束了平台的野蛮扩张,更促使分期付功能向更透明、更可持续的方向演进,例如引入动态利率调整机制或建立消费分期的负面清单制度。
未来分期付的演进将深度嵌入数字支付生态。随着区块链技术对交易数据的不可篡改性加持,分期记录将具备更高的可信度,这可能催生基于消费信用的新型金融产品。同时,人工智能对用户行为的精准预测,或将实现分期额度的动态分配,使信用借贷更贴合个体的财务状况。这种技术赋能下的分期模式,最终可能演化为个人金融管理的智能化工具,而非单纯的消费刺激手段。
相关文章
花呗提现隐藏风险揭秘
理解花呗提现的本质,首先要剥离其“支付工具”的表象,直视其“信用额度”的内核。花呗在设计逻辑上属于消费信贷,其额度被锁定在特定的支付闭环内,并不具备直接向银行卡划转资金的功能。因此,市面上所谓的“提现...
美团月付能否提现到银行卡
美团月付作为一种支付和财务管理工具,为用户提供了灵活便捷的消费方式。关于“美团月付取现能否提到银行卡”的问题,答案是肯定的,但具体操作流程和条件需要根据美团月付的具体规则来定。 首先,美团月付允许用...
花呗点数“套路”:玩法揭秘
近年来,随着移动支付和互联网金融的迅速发展,“花呗”作为一种灵活便捷的消费方式受到了广泛欢迎。然而,在使用过程中,用户有时会遇到“套花呗点数”的概念,这究竟是什么意思呢? 首先需要明确的是,“套花呗...
深度解析白条额度转化机制与信用画像优化技巧
白条作为蚂蚁集团推出的信用支付工具,其核心逻辑建立在用户信用评估基础上。从技术实现层面看,提现功能本质上是将信用额度转化为可流转的现金资产。系统通过风控模型对用户消费行为、还款记录、资产状况进行多维分...
美团月付额度:如何合理提升?
“美团月付额度怎么套出来”这个问题本身就蕴含着一些风险和道德灰色地带。 这类操作通常涉及对平台规则的规避或利用平台漏洞,最终可能导致账号被封禁甚至法律后果。 因此,探讨“套出”的方法本身就不太合适...
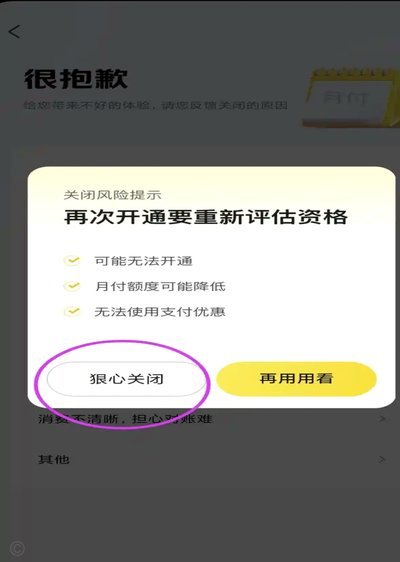
美团月付取消指南
想要了解如何取消美团月付,首先要明白什么是“美团月付”。美团月付是一种预付费模式的服务,用户可以选择订阅该服务并享受相应的优惠和便捷。然而,有时候用户可能不再需要或 1. **登录个人账户**:首先...