携程“拿去花”还款指南:避坑攻略
携程“拿去花”信用购的还款方式,远比表面的“免息”宣传复杂得多,也值得用户仔细研究,避免因不熟悉而产生不必要的麻烦。这套产品并非真正的无息,而是采用“免利息”的策略,其核心逻辑在于利用用户对于“零息”的心理预期,以及携程的平台优势,形成一种以体验和消费习惯为基础的循环。用户在携程App中浏览和购买商品,享受了便捷的购物流程和优惠活动,一旦产生消费,便会触发“拿去花”的信用额度。这一额度并非“免费”的,它背后运作着复杂的风险评估模型和后续的账单处理机制。理解“拿去花”的本质,是解决还款问题的第一步。实际上,用户在享受“免息”优惠的同时,也承担着一定期限内的账单追缴义务,只是这种义务在用户并未按时还款时才会显现出来。
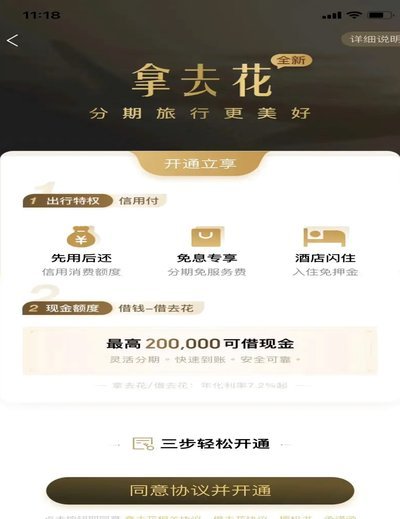
“拿去花”的还款方式,主要通过两个渠道进行:一是携程App内的直接还款功能;二是银行App内的账单扣款。前者操作简单,用户可以直接在App中输入还款金额,并选择划款方式。但需要注意的是,App内的还款需要绑定银行卡,且可能存在一定的交易手续费,用户需要仔细核对账单。后者则依赖于银行App中携程账单的自动扣款。为了确保还款顺利进行,用户务必在携程App中设置好银行卡信息,并确认银行卡余额充足。此外,用户还需注意银行的扣款规则,例如部分银行可能存在最低扣款额度要求,或者在特定情况下(如账户冻结)导致扣款失败。更重要的是,即使选择自动扣款,也建议用户定期在携程App中查看账单,确保账单信息准确无误。
在还款时,用户需要重点关注“账单到期日”和“逾期费用”。虽然“拿去花”本身是“免利息”的,但一旦账单到期未还款,携程将按照合同约定收取逾期费用。逾期费用并非固定金额,而是根据用户信用等级和账单金额进行浮动计算,且费用计算方式并不透明。因此,用户应养成按时还款的习惯,避免逾期产生不必要的损失。更进一步,建议用户在还款前一天,务必通过携程App或银行App确认账单状态,确保扣款成功。如果扣款失败,应及时联系携程客服或银行客服,解决问题。
此外,对于“拿去花”的还款策略,用户更应该将其视为一种消费习惯的培养,而非一种“免费”的购物方式。适度的使用“拿去花”可以提升购物体验,但过度依赖则可能导致消费膨胀,进而产生还款压力。 了解“拿去花”的还款机制,并将其与自身的消费能力相匹配,是实现健康消费的关键。 建议用户定期评估自身的财务状况,合理规划消费,避免因“拿去花”的便利性而陷入债务困境。 长期来看,提升自身的理财能力和消费意识,才是解决还款问题的根本之道。
相关文章
花呗秒套平台真假辨别及关闭指南
近年来,随着互联网金融的快速发展,“花呗秒套平台”这类名词逐渐进入人们的视野。此类平台声称能够帮助用户快速获取消费信贷额度,并以此进行所谓的“套现”,即通过特定手段将信用额度转化为现金使用。然而,这种...
分期乐秒批支付:即时满足的消费革命
分期乐秒扣的底层逻辑建立在实时风控系统与算法优化的双重支撑上。当用户触发支付指令时,系统需在毫秒级完成信用评估、额度校验与资金划拨。这种高并发场景下的技术架构依赖分布式计算与边缘计算的协同,通过预设的...
花呗点数“套路”:玩法揭秘
近年来,随着移动支付和互联网金融的迅速发展,“花呗”作为一种灵活便捷的消费方式受到了广泛欢迎。然而,在使用过程中,用户有时会遇到“套花呗点数”的概念,这究竟是什么意思呢? 首先需要明确的是,“套花呗...
得物提现到银行卡多久到账
得物APP上的提现功能为用户提供了便捷的财务管理服务。然而,关于“得物提现到银行卡要多久”的问题却让不少用户感到好奇和困惑。实际上,提现时间会受到多种因素的影响。 首先,提现金额和方式是决定提现速...
秒拒困境:风控的过度和人性化缺失
僵硬的“秒拒”机制,本质上是风控模型将复杂的用户行为和业务场景,过度线性化和二元化处理的结果。它将一个具有动态上下文的商业决策,硬生生压缩成了一个基于静态阈值的“通过”或“拒绝”的物理判断。当模型过度...
得物提现步骤详解
得物平台以其独特的潮流商品和社区文化吸引了众多消费者,特别是在年轻群体中拥有极高人气。对于活跃的买家或卖家来说,掌握提现流程是管理资金的重要环节。首先,进入个人中心页面,在账户信息部分找到“钱包”或者...