网贷图片:信任陷阱与监管难题
网贷平台借款图片的视觉叙事正在重构用户信任机制。当借款人上传身份证件、手持合同或展示还款记录时,这些图像往往被设计成具有强烈叙事性的视觉符号。平台通过精心策划的图像排列顺序,将借款流程拆解为可感知的节点,使抽象的金融行为转化为具象的视觉体验。这种视觉化策略在提升用户参与度的同时,也模糊了真实场景与虚拟界面的边界,导致部分用户陷入对图像信息的过度依赖。
图片设计中的隐性风险常被忽视。某些平台通过调整图像色调、增加动态元素或植入微表情,潜移默化地影响用户情绪判断。例如,高对比度的红色警示图标可能强化焦虑感,而过度修饰的还款成功截图则可能掩盖实际逾期情况。这种视觉操纵在提升转化率的同时,也加剧了信息不对称,使用户在决策时处于被动地位。更隐蔽的是,部分平台利用AI生成技术制造虚假场景,使图像真实性成为悬而未决的法律问题。
监管层面的挑战在于如何界定图像内容的合规边界。当借款图片涉及个人隐私、金融数据或合同条款时,其传播范围与使用场景的界定变得复杂。监管部门需在创新与风险防控间寻找平衡点,既要遏制图像滥用带来的信息泄露风险,又要避免过度干预抑制平台技术应用。当前部分平台通过图像水印、动态验证码等技术手段进行合规化处理,但这些措施的有效性仍面临法律解释与技术实现的双重考验。
技术伦理的争议集中于图像生成算法的透明度。当AI工具能精准还原用户面部特征、模拟真实场景甚至生成伪造凭证时,图像作为证据的可信度受到根本性挑战。部分平台将图像作为风控依据,却未建立完善的算法审计机制,导致技术优势异化为新型风险源。这种技术伦理困境要求行业建立图像内容的可追溯体系,同时推动算法透明化标准的制定,以应对日益复杂的数字信任危机。
用户教育的缺失使图像认知成为潜在漏洞。多数借款人缺乏对图像信息的批判性分析能力,容易被视觉呈现方式引导形成错误认知。部分平台通过图像强化成功案例展示,营造出虚假的低风险幻觉,而忽视对逾期、违约等负面场景的可视化警示。这种信息偏差导致用户在借款决策中处于信息弱势地位,亟需建立图像内容的标准化披露机制,帮助用户建立更全面的风险认知框架。
相关文章
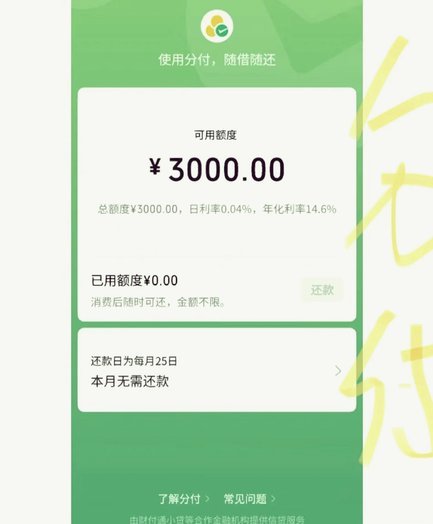
如何轻松将分付提现至微信零钱?
分付取现到零钱的操作流程和注意事项 要将分付中的资金提现到微信零钱,首先需要确保你的分付账户已经激活并且有足够的可用额度。分付是腾讯推出的一款信用支付产品,用户可以通过良好的信用记录获得一定的信用额...
享花卡额度如何安全高效提现
享花卡额度提现,表面上看是一个简单的金融操作,实则蕴含着复杂的交易逻辑和潜在的风险管理策略。其核心在于“额度”这一概念,并非简单地代表着可使用的支付上限,更是一种信用关系的体现。银行或金融机构对用户进...
扫码收款“套现”? 边界在哪里
当前支付场景中,扫码交易的合规性边界正随着支付技术迭代不断被重新定义。扫个人商户码是否构成套现,需结合交易实质而非形式判断。若交易双方存在真实商品或服务交付,且资金流向符合经营目的,即便通过个人账户收...
商家的责任不仅仅是售货
当一个顾客走进一家商店,购买商品或服务,往往会形成一种默契:商家提供商品或服务,顾客支付相应的费用。但这种简单的交易背后,其实蕴藏着更深层的责任关系。 商户的责任不只是提供符合质量标准的产品和服务...
美团月付取现的钱,如何最大化利用才聪明?
美团月付取现是一种便捷的金融服务,允许用户通过提前还款的方式将部分或全部月付额度转换为现金。这种服务不仅为用户提供了更多的消费选择,还能够利用暂时闲置的月付额度获取现金流。然而,如何有效利用这些现金,...
得物余额提现全攻略
得物余额提现机制一直以来都备受用户关注,其复杂性与平台本身的商业模式密不可分。理解提现并非简单的“转账”,而是涉及多个环节的审核与结算。得物余额的产生并非直接来自于用户购物行为,而是通过订单完成、商家...