微信分付如何开通
微信分付作为微信支付体系中的信用支付功能,其核心逻辑是基于用户信用额度的即时支付能力。用户无需单独下载应用,而是通过微信支付入口激活服务。在微信钱包页面中,通过「钱包」-「分付」路径可完成开通,系统会自动关联绑定的银行卡信息。值得注意的是,分付的额度评估机制与传统信用卡不同,主要依赖于用户在微信生态中的行为数据,包括支付频率、社交互动、账户活跃度等多维度指标,这种动态评估模型使得额度具有一定的灵活性。
分付的使用场景覆盖线上线下消费场景,但与传统信用卡存在显著差异。线上支付时,分付额度会根据商户类型和交易金额动态调整,例如在高频小额消费场景中可能获得更高的临时额度。线下支付则需通过「分付」按钮完成,系统会实时校验用户信用状态。值得注意的是,分付的账单周期与微信支付账单同步,用户可通过「分付」页面查看详细消费明细,但需注意与零钱、红包等资金流的区分,避免混淆账户余额。
额度管理是分付功能的核心操作环节。用户可通过「分付」页面手动调整还款计划,系统支持按日、周、月等周期设置还款提醒。同时,分付提供了额度临时提升功能,但需通过微信支付的信用评估体系进行二次确认。在额度使用过程中,系统会根据用户的还款记录和消费行为自动优化信用评分,这种动态调整机制使得分付的额度具有一定的成长性,但需避免过度依赖信用额度导致的负债风险。
分付与微信支付生态的深度整合是其区别于传统信用产品的关键。用户可通过「分付」页面直接调用微信零钱进行还款,系统会自动匹配最优还款路径。同时,分付的账单通知与微信支付账单同步,用户可设置多级还款提醒。在安全机制方面,分付采用人脸识别+动态验证码的双重验证体系,所有交易均通过微信支付的风控系统进行实时监控,这种嵌入式安全架构有效降低了信用支付的风险敞口。
相关文章
分付取现:解锁零钱技巧
分付取现至零钱的核心逻辑在于资金流转的路径设计。用户需通过分付账户将额度转换为可支配的零钱资产,这一过程涉及平台资金池的调配机制。实际操作中,取现功能的触发点往往隐藏在支付场景的底层协议中,例如通过绑...
智能回款时代的2025展望
自动回款码平台2025的图景已成型,它不再仅仅是支付技术的简单延伸,而是一个将现金流管理、风险控制、合规运营以及智能决策深度融合的生态系统。2025年的回款码平台将不再依赖单一的支付方式,而是构建多渠...
京东白条提现方式有哪些
京东白条的支付结构本质上是一种先消费后还款的虚拟信贷额度,其设计初衷并非作为传统意义的现金提现工具。因此,当我们探讨“提现方式”时,必须从信贷产品的运作逻辑而非银行卡转账的角度进行审视,才能得出系统性...
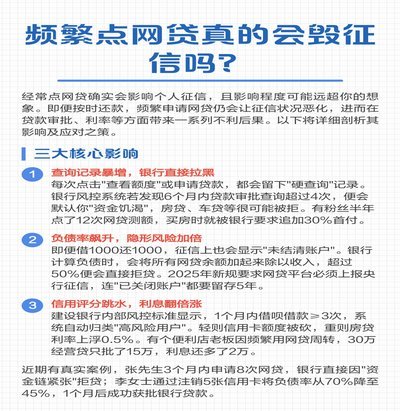
频繁点贷:背后的真相与平台应对
网贷行业的快速发展使得"频繁点贷"这一现象逐渐显现。所谓"频繁点贷",是指借款人在短时间内多次申请网络贷款的行为。这种行为的背后,反映了借款人对资金需求的紧迫性以及网贷平台在风险控制上的差异。 ##...
携程“拿去花”提现全攻略
携程“拿去花”作为信用支付工具,其提现功能本质上是用户将平台授信额度转换为可支配资金的过程。平台通常通过绑定银行卡实现资金划转,但需注意提现并非简单转账,而是基于用户信用评估后的资金释放。操作路径多嵌...
鹿优选回收折扣变化全解析
鹿优选的回收活动,对于品牌本身而言,绝非单纯的公益行为,而是经过精心设计的营销策略,其折扣力度并非一成不变,而是根据多种因素动态调整的。理解“鹿优选一般多少折回收”的核心,需要从品牌战略、库存管理和消...