2021微信分付取现攻略
微信分付作为腾讯生态内的信用支付工具,其取现逻辑本质上是将虚拟信用额度转化为现实资金流。用户通过绑定银行卡完成资金划转时,系统会根据账户信用评分动态调整可取现额度。值得注意的是,2021年版本已引入"分账比例"机制,取现金额需按预设比例扣除服务费,这一设计既保障了平台资金流的稳定性,也对用户形成了隐性成本约束。实际操作中,取现额度往往与用户使用频率、还款记录形成正相关,高频次低逾期的用户更容易获得更高额度。
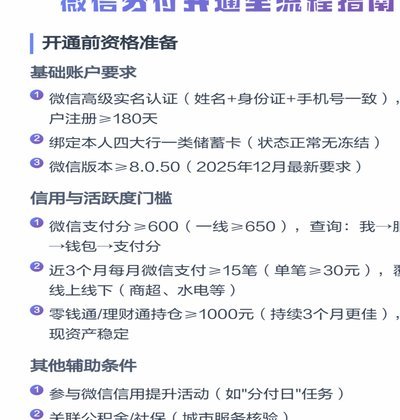
在具体执行层面,取现流程需经历三重验证环节。首先是身份核验,系统会通过人脸识别技术比对用户生物特征;其次是风险评估,基于用户历史交易数据生成动态风险评分;最后是资金划转,系统会根据实时风控策略决定是否放行。值得注意的是,2021年版本新增了"分时段限额"功能,用户可在不同时间段设置差异化取现上限,这种精细化管理方式有效降低了资金滥用风险,但也要求用户具备更强的资金规划能力。
手续费结构呈现阶梯式特征,小额取现费率通常为0.05%-0.1%,但当单笔金额超过5000元时,费率会跃升至0.5%-1%。这种设计既鼓励用户进行小额高频的日常消费,又对大额取现形成价格抑制。同时,系统会根据用户账户活跃度动态调整费率,连续三个月未使用分付的账户,其取现费率可能被强制上调至基准值的1.5倍。这种机制在提升平台资金周转效率的同时,也增加了用户的隐性成本负担。
风险控制体系已从单纯的额度限制升级为多维度的智能预警。当用户取现行为出现异常波动时,系统会自动触发"行为分析模型",结合地理位置、设备指纹、交易时段等12个维度数据进行交叉验证。2021年版本特别强化了"异常取现阻断"功能,一旦检测到疑似套现行为,系统会在30秒内完成资金冻结并发送风险提示。这种实时响应机制有效遏制了信用支付工具的滥用风险,但也要求用户保持良好的资金使用习惯。
优化取现策略需建立在对系统算法的深度理解之上。建议用户优先选择工作日的10-15点进行大额取现,此时系统风险评估模型的敏感度相对较低。同时,通过绑定多张银行卡可触发"资金池"效应,系统会根据资金来源的多样性动态调整取现限额。值得注意的是,连续三个月保持全额还款的用户,其取现额度上限可能突破系统默认值的200%,这种激励机制体现了平台对信用行为的正向引导。
相关文章
得物App如何申请信用额度轻松购物
得物App作为一种新兴的购物平台,以其独特的购买模式和正品保障吸引了不少用户。关于如何申请额度并享受更多服务,用户常常会有所疑惑。本文将从实际操作与策略的角度出发,详细解析这一过程。 首先,了解得物...
美团月付回收平台支持哪些电子设备?
美团月付回收平台专注于电子废弃物的高效处理与价值转化,其覆盖范围广泛,从智能手机、平板电脑到笔记本电脑、智能家电及数码配件等,均被纳入回收体系。该平台不仅接受个人用户的闲置电子设备,还为商家提供批量回...
便携卡包发展史多久了?
便携式卡包,即 portable card holder,作为一个功能性物品,其发展并非一蹴而就,而是经历了漫长且多阶段的演变。要准确说“出来多久”,需要区分其起源、大众化和现代精致化的三个阶段。早期...
携程“拿去花”提现全攻略
携程“拿去花”作为信用支付工具,其提现功能本质上是用户将平台授信额度转换为可支配资金的过程。平台通常通过绑定银行卡实现资金划转,但需注意提现并非简单转账,而是基于用户信用评估后的资金释放。操作路径多嵌...
便荔卡包取现多久到账?
便荔卡包作为一种便捷的金融服务产品,其取现额度到账时间是用户关注的重点之一。通常情况下,取现操作成功后,银行系统会在短时间内处理并完成款项转出。具体而言,从取现申请提交到资金实际入账一般不会超过24小...
分期乐客服电话:高效解决问题
### 分期乐平台服务电话:高效沟通的桥梁 在金融消费日益普及的今天,分期付款已经成为许多人日常消费的重要选择。然而,随之而来的是一系列问题,比如还款计划调整、额度变动、催收困扰等。面对这些问题,用...