如何取消鹿卡会员并处理现金支付?
取消鹿卡会员资格并涉及到现金支付的回款流程,本质上不是一个简单的技术操作,而是一系列涉及交易记录、服务协议和线下核销权限的复合型处理。消费者首先必须摒弃“线上指引”思维,理解由于现金交易缺乏即时的电子回溯路径,整个取消过程的最大痛点在于证据链条的重建。专业角度来看,核心问题始终聚焦在如何将一次非数字化凭证(如手工收据或口头确认)转化为可被机构接受的、具备法律效力的退费依据。因此,任何有效的取消尝试都必须从收集初始交易时留存的所有纸质材料入手——包括但不限于当时的付款小票、入会通知书以及办理服务的具体柜台人员指证。这是构建申诉基础的第一步,远比点击“取消”按钮更关键的环节。
在建立起原始证据链之后,流程焦点必须转移到“退费授权”和“核销权限”的匹配度上。现金支付导致的会员取消往往无法通过简单的系统后台指令实现作废;它需要机构指定一个具有财务审批权的线下窗口进行人工干预确认。如果申办方在初次接触的柜台员工处受挫,不能仅依赖现场人员的口头承诺,而是要书面要求提供一份明确的、关于“取消后的退款路径图”的文件。这份文件应当详细列出:A)哪些费用是可以全额退回的;B)如果存在不可退还的服务成本(如首次会员权益),其扣费依据是什么;C)最终负责执行这笔现金退款的部门和负责人签字确认。只有将模糊的“取消”需求,转化为一套结构化的、流程闭环的书面退回申请,才能最大程度保障资金流转的合规性和完整性。
鉴于鹿卡体系涉及多个支付节点和会员权益等级,处理这笔现金款项时必须建立一个多方共识机制来避免扯皮空档。如果会员取消涉及到多次购买的服务或分阶段获得的福利,单纯依靠一次性的申请书是不足够的。此时最稳妥的做法是要求管理方启用一套“退费清算表”(Refund Reconciliation Sheet)。此表格需要精确地列出每笔支付款项的时间、对应的服务项目代码、原始金额以及最终确认可退还或必须保留的部分,并由至少两名层级更高的工作人员(例如前台主管和财务审核人员)共同签署。这套流程不仅将取消行为固化为一份可审计的财务报告,同时也极大地提高了机构执行按时、足额退款的内部动力,使其从“服务导向”转变为“合规清算”。
最后,作为会员权益保护的终极防线,应时刻掌握维权渠道和escalation points。如果在前三个步骤严格遵循了流程,但最终仍遇到不合理的推诿或数据缺失的情况,消费者不能止步于此。了解鹿卡背后的母公司投诉机制、行业监管部门(如消协机构)的受理范围,以及电商平台或支付银行卡的介入点至关重要。专业的维权策略不是抱怨,而是精准打击流程中的漏洞。例如,如果款项退回受阻,可以主动要求将该交易记录上报给第三方支付卡的发卡行进行争议查询(Chargeback),这相当于利用金融系统的强制力来推动机构的行为,从单纯的“协商”提升到具备法律效力的“仲裁”。
相关文章
如何顺利提现微信分付里的钱
微信分付,作为一种日益普及的打赏和消费方式,其便捷性毋庸置疑。然而,当用户在微信分付中积累了相当的资金,想要将其提现,却常常会遇到一些不便之处。这并非微信的固有设计缺陷,而是由于微信支付的特殊性以及监...
白条提现找谁?商家避坑指南
### 一、白条提现的商业逻辑与需求痛点 在移动支付时代,白条作为一种预授信消费金融工具,已经渗透到商家日常运营的多个场景中。然而,许多商家对白条的功能存在误解,认为其仅限于消费分期或信用支付。实际...
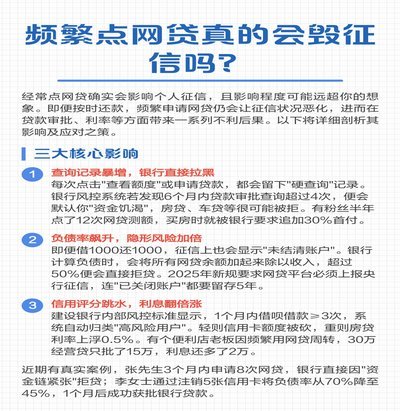
频繁点贷:背后的真相与平台应对
网贷行业的快速发展使得"频繁点贷"这一现象逐渐显现。所谓"频繁点贷",是指借款人在短时间内多次申请网络贷款的行为。这种行为的背后,反映了借款人对资金需求的紧迫性以及网贷平台在风险控制上的差异。 ##...
便荔卡包取现多久到账?
便荔卡包作为一种便捷的金融服务产品,其取现额度到账时间是用户关注的重点之一。通常情况下,取现操作成功后,银行系统会在短时间内处理并完成款项转出。具体而言,从取现申请提交到资金实际入账一般不会超过24小...
鹿邑优选退款攻略:轻松搞定退单流程
鹿邑优选的退单流程需结合平台规则与用户操作路径展开。首先明确退款申请需在订单状态处于"已支付"或"待发货"阶段发起,超时未发货的订单系统将自动触发退款机制。用户需通过APP内"我的订单"模块进入对应订...
同城解绑银行卡:这些步骤和风险要了解
## 同城解绑银行卡:理解风险,谨慎选择 同城服务,尤其是在快节奏的城市生活背景下,提供便捷的支付和生活服务逐渐普及。然而,随之而来的“解绑”需求却往往被低估。并非仅仅是出于对个人信息安全的担忧,...