开通个人商家收款码的风险与挑战
个人开通商家收款码的法律风险始终悬顶。根据央行2021年支付结算新规,个人账户被明确禁止用于经营性收款,违规操作可能面临账户冻结、罚款甚至刑事责任。部分平台通过技术手段模糊账户属性,但监管层已建立穿透式监管体系,任何资金异动都会触发预警。这种制度设计旨在防范金融风险,避免个人账户成为资金池,而商家收款码本质是支付机构的金融牌照产物,其合规性建立在商户资质审核基础上。
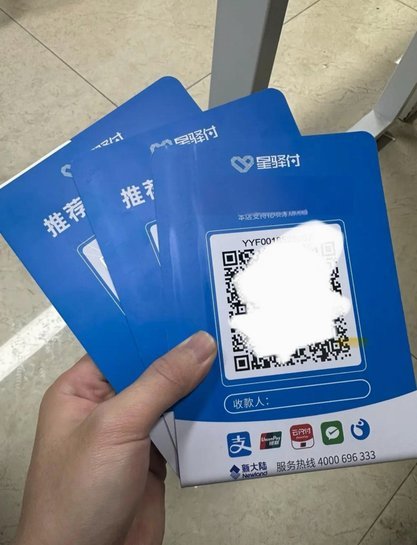
资金管理维度存在结构性矛盾。个人账户与对公账户的财税处理存在本质差异,前者难以满足发票开具、税务申报等经营需求。当交易规模突破月均10万元阈值时,账户频繁收付可能触发反洗钱监测,导致资金流转受阻。而商家收款码依托支付机构清算系统,能自动完成分账、对账等财务处理,这种技术中立性恰好弥补了个人账户的管理缺陷。
用户体验层面存在隐性成本。个人收款码通常绑定微信或支付宝,其手续费率普遍高于聚合支付接口。当交易频次突破单日50笔时,费率差异将转化为显著支出。更关键的是,个人账户的收款额度存在动态调整机制,突发大额交易可能被系统临时限流,这种不确定性对依赖即时结算的商户构成实质影响。
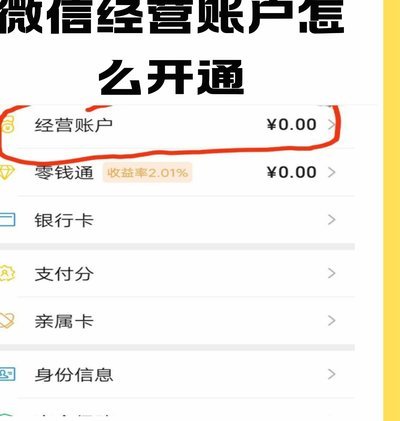
风险控制层面呈现双重困境。个人账户缺乏资金监管机制,易成为诈骗分子的洗钱工具,而商家收款码需通过央行备案才能接入支付系统,这种准入门槛客观上形成风险隔离。当交易涉及跨境结算或复杂分账场景时,个人账户的法律属性缺陷将直接导致支付失败,而合规的商家收款码能自动匹配多币种清算通道。
场景适配性决定技术选择的合理性。个体工商户或临时性服务提供者,短期使用个人收款码可降低初期成本,但当业务扩展至月均交易额50万元
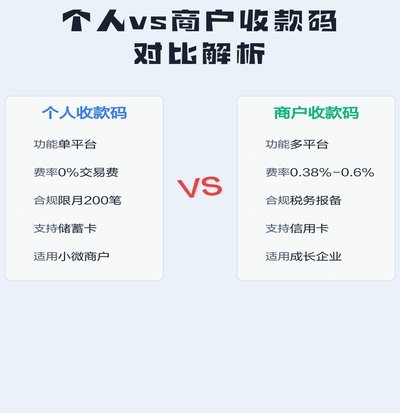
合规成本与商业价值的平衡点正在显现。支付机构通过技术手段将商家收款码转化为合规的金融工具,其本质是将个人账户的法律风险转化为可量化的运营成本。当商户选择接入正规支付系统时,实质上是在用合规成本换取资金流转的确定性,这种价值交换正在重塑小微企业的金融生态。
相关文章
花呗资金周转风险解析
近年来,随着金融科技的快速发展,像花呗这样的消费金融服务日益普及。当人们谈论“套花呗的钱”时,实际上是在探讨一种利用信用卡或第三方支付平台的借贷功能进行资金周转的行为。这种行为常见于需要快速获得现金且...
如何在不冒险的情况下提高花呗信用额度
花呗的便捷支付体验吸引了大量用户,但随之而来的“套花呗”需求也带来了一系列安全风险。想要规避这些风险,关键在于理解花呗的底层机制,并将其构建为可持续的信用积累过程,而非单纯的短期资金获取手段。首要的,...
美团月付信用精准评价
美团月付的信用额度获取机制本质上是对用户支付行为的算法化评估,其核心逻辑在于通过消费频次、还款稳定性、账户活跃度等维度构建信用画像。平台会动态监测用户在美团生态内的支付轨迹,例如高频次的外卖订单、酒店...
分期乐额度提现方式解析
分期乐作为一种消费金融产品,其核心在于为消费者提供灵活的支付方式,将大额消费分解为小笔的月供。然而,围绕着“分期乐的额度能提现吗”这个问题,一直存在着诸多困惑。简单来说,直接从分期乐的额度中提现,并不...
携程“拿去花”提现全攻略
携程“拿去花”作为信用支付工具,其提现功能本质上是用户将平台授信额度转换为可支配资金的过程。平台通常通过绑定银行卡实现资金划转,但需注意提现并非简单转账,而是基于用户信用评估后的资金释放。操作路径多嵌...
备用套:内容创作的多平台灵活策略
备用套,并非单纯的“备胎”,这个比喻在内容创作领域过于简单粗暴。它代表着内容创作者在策略层面构建的,针对核心内容之外的、多维度延展的可能性。核心内容通常是品牌或个人明确的主题和风格的集中体现,而备用套...