套花呗骗局的几种变种:全网玩法深度解析
“套花呗app”这一现象,远不止是简单的诈骗,它暴露了当前数字金融领域监管的漏洞,以及用户对金融产品认知上的风险意识不足。从专业角度来看,这种行为的形态呈现出多种复杂性,并非单一的“刷单”模式。核心在于利用花呗的额度、消费行为数据以及其与支付宝生态的联动,构建虚假的消费链条。最初的“刷单”模式,通常依靠恶意注册大量账号,通过虚假交易产生消费数据,以获取花呗额度或优惠券。但随着监管的加强,这种模式变得越来越难维持,因为银行和支付宝对用户行为的监控日益精细化。现在,“套花呗app”的变种更为隐蔽,例如通过购买虚拟商品、购买劣质商品、甚至利用代付功能,来制造看似真实的消费数据。更进一步,一些不法分子甚至利用已经存在的商业活动,通过操纵消费数据,从而达到套取花呗额度的目的。这种行为的本质,是对花呗额度体系的破坏,也严重威胁着整个数字支付系统的安全和稳定。
更值得关注的是,这种“套花呗app”行为背后,隐藏着复杂的产业链和利益分配关系。早期参与者通常是经验丰富的诈骗团伙,他们掌握着各类“套花呗app”的技巧和方法,并向其他个人或团队提供服务。随后,又出现了一批“套手”者,他们利用自己的账户或已有的商业活动,加入到“套花呗app”的行列中。更令人担忧的是,随着“套花呗app”的规模扩大,甚至吸引了一些具有一定资金实力和技术背景的组织参与,使得整个产业链更加复杂和难以监管。这些参与者往往拥有更先进的技术手段和更强的协调能力,能够更有效地构建虚假消费链条,并利用网络平台进行传播和推广。因此,仅仅依靠传统打击手段,很难有效遏制这种现象的蔓延。
从技术层面来看,“套花呗app”的行为,也暴露了花呗自身机制的一些潜在风险。花呗的额度授予,很大程度上依赖于用户的信用评估和消费行为数据。然而,由于用户行为数据存在虚假信息,使得花呗的信用评估体系出现偏差,从而导致过度放行。同时,花呗与支付宝生态的联动,也为“套花呗app”提供了便利。例如,利用支付宝的支付功能,进行虚假交易,可以更快速地获取花呗额度。更进一步,一些不法分子利用支付宝的支付功能,进行跨境虚拟交易,进一步逃避监管。这种模式的出现,不仅损害了花呗的声誉,也对整个数字支付行业的安全带来潜在威胁。
应对“套花呗app”这一复杂问题,需要从多个维度进行综合治理。一方面,需要加强监管力度,完善监管机制,提高监管效率。例如,可以利用大数据技术,对用户行为数据进行实时监测和分析,及时发现异常情况,并采取相应的措施。另一方面,需要加强对用户的风险意识教育,提高用户的金融 literacy。要让用户充分了解花呗的风险,以及参与“套花呗app”可能造成的后果。同时,花呗自身也需要加强安全防护,完善风险控制机制,提升监管能力,确保数字支付体系的稳定运行。 最终,解决“套花呗app”问题,需要政府、企业、用户共同努力,构建一个健康、安全的数字金融生态。
相关文章
花呗崛起:信用支付与中国消费生态变革
花呗的兴起,远不止是一个支付工具的简单发展,它折射出中国消费生态系统深刻的转变,更蕴含着复杂的社会、经济和技术因素交织的现象。从最初的“预消费贷”概念,到如今的“信用生活服务”体系,花呗的演变路径并非...
2万如何通过羊小咩项目获得
关于“羊小咩2万怎么套出来”这一问题,首先要明确的是,“羊小咩”可能指的是某个具体的项目、活动或者商品,具体操作的方法会因其本质而有所不同。这里,我们假设“2万”是指某种奖励、奖金或福利,而“套出来”...
得物分期还款全攻略
得物分期的还款机制依赖于平台与金融机构的协同运作,用户需通过绑定的支付工具完成每期账单的偿还。平台通常提供多种还款渠道,包括App内直接支付、第三方支付平台转账或绑定银行卡自动扣款。值得注意的是,部分...
白条提现找谁?商家避坑指南
### 一、白条提现的商业逻辑与需求痛点 在移动支付时代,白条作为一种预授信消费金融工具,已经渗透到商家日常运营的多个场景中。然而,许多商家对白条的功能存在误解,认为其仅限于消费分期或信用支付。实际...
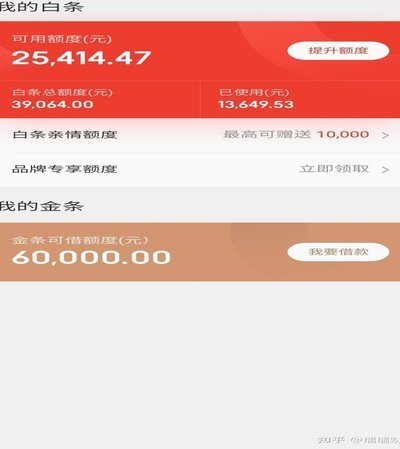
京东白条提现方式有哪些
京东白条的支付结构本质上是一种先消费后还款的虚拟信贷额度,其设计初衷并非作为传统意义的现金提现工具。因此,当我们探讨“提现方式”时,必须从信贷产品的运作逻辑而非银行卡转账的角度进行审视,才能得出系统性...
分期乐余额灵活变现
近年来,随着互联网金融的蓬勃发展,“分期购物”模式逐渐被消费者所接受。然而,在使用这种服务的过程中,部分用户可能会遇到一个问题——如何将自己在分期乐平台上获得的购物可用额度提现为现金。本文旨在探讨分期...