分付额度如何到零钱
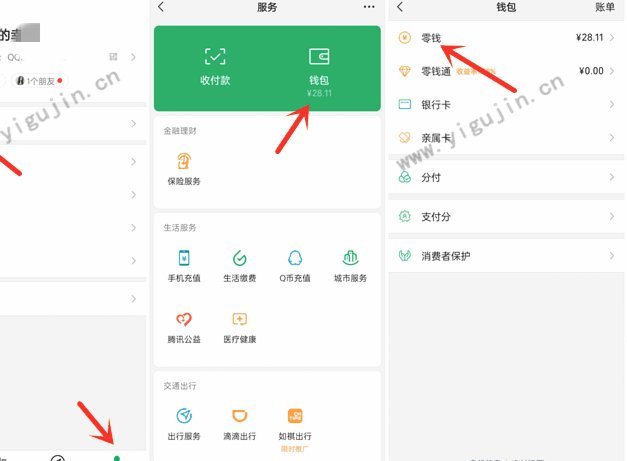
分付作为支付宝生态中的信用支付工具,其核心价值在于通过信用额度实现先享后付。然而用户对"分付怎么取现到零钱"的疑问,实质上反映了对信用额度流动性需求的探索。在支付宝体系内,分付与余额宝、借呗等产品存在资金流转通道,但直接提现至零钱需通过特定路径。例如,用户可先将分付额度转入余额宝,再通过余额宝提现至零钱账户,但此过程涉及资金成本与时间延迟。这种间接操作方式本质上是支付宝信用体系与现金流转机制的衔接策略。
技术实现层面,分付提现至零钱需满足多重前置条件。首先,用户需完成实名认证与信用评估,确保账户合规性。其次,提现额度受分付信用额度与支付宝账户余额的双重约束,通常存在每日限额。此外,提现操作会触发风控模型校验,包括交易频率、资金流向等维度,防止异常资金流动。这些机制设计既保障了金融安全,也限制了信用额度的随意挪用。
在资金成本方面,分付提现至零钱存在隐性费率。根据支付宝官方披露,通过余额宝中转提现需支付0.01%的管理费,而直接提现可能涉及更高的资金占用成本。这种设计本质上是支付宝对信用资金的流动性管理,通过费率机制平衡平台、用户与金融机构的利益分配。值得注意的是,频繁提现可能影响用户信用评分,进而降低后续额度获取能力。
风险控制维度,分付提现至零钱的每笔交易都会被纳入反欺诈系统监控。系统会分析用户历史行为模式,对比异常交易特征,例如大额提现、跨地域操作等。同时,支付宝通过生物识别技术验证用户身份,防止账户被盗用。这些风控措施虽提升了提现门槛,却有效遏制了资金滥用风险,维护了整个信用生态的稳定性。
对于高频使用分付的用户,建议建立合理的资金规划。可将分付额度用于高频消费场景,通过分期还款降低资金压力,而非频繁提现。同时,关注支付宝推出的信用增值服务,如信用借呗、花呗等,这些产品在提现规则与费率设计上更具灵活性。合理利用信用工具,既能满足资金需求,又能避免陷入过度依赖提现的循环。
相关文章
急用钱?支付宝花呗怎么套现
面对突如其来的资金需求,许多人会将目光投向自己平时使用的信用支付工具——花呗。作为一种便捷的消费信贷方式,花呗让人们享受到了购物的便利,但在急需现金周转时,如何快速有效地利用这一额度成为了不少人的难题...
海鸥花呗如今叫什么变化的背后
近年来,随着互联网金融的快速发展,各类支付平台如雨后春笋般涌现,其中“海鸥花呗”这个名字曾经引起了不少人的关注。然而,随着时间的推移,这个名称似乎不再被广泛使用,引发了人们对它现状的好奇。实际上,“海...
得物取现商家能看到吗
得物APP作为中国知名的二手交易平台之一,其内部运作机制备受关注。用户在平台上获取的额度主要用于购买商品或服务。那么,得物平台上的商家是否能够看到用户的取现操作呢?从功能设计和隐私保护的角度来看,答案...
抖音商家提现规则与挑战
抖音商家提现,看似简单,实则关乎着商业模式的健康运转和商家信誉的维系。平台设置提现规则,既是为了规范运营,防止洗钱、诈骗等非法活动,也为了保障商家的资金流动性。然而,规则的调整和执行,始终伴随着商家的...
美团月付取现的钱,如何最大化利用才聪明?
美团月付取现是一种便捷的金融服务,允许用户通过提前还款的方式将部分或全部月付额度转换为现金。这种服务不仅为用户提供了更多的消费选择,还能够利用暂时闲置的月付额度获取现金流。然而,如何有效利用这些现金,...
分付套现有手续费吗
分付套,作为一种新兴的资金管理工具,其手续费机制一直是投资者关注的焦点。简单来说,分付套本身并不直接收取手续费,它的运作模式更像是一个智能化的资金分配引擎,而非交易平台。然而,用户在使用分付套的过程中...