花呗套现3500元手续费成本及风险
花呗套现3500元的手续费成本需结合具体操作路径综合评估。当前市场中,第三方支付平台提供的套现服务通常按0.5%-1%的比例收取费用,若以1%计算,3500元需支付35元手续费。但需注意,部分平台可能附加固定服务费或动态费率,实际成本可能高于此区间。值得注意的是,此类操作本质上属于违规行为,支付宝官方明确禁止通过套现方式变相提取现金,一旦被风控系统识别,可能触发账户限制甚至法律追责。
从资金成本角度分析,套现手续费看似微小,但叠加时间成本后隐含风险。若用户将3500元用于短期周转,按年化利率计算,35元手续费相当于约3.8%的年化成本。然而,若套现后未能按时还款,可能产生逾期利息和违约金,此时实际成本将呈指数级增长。更关键的是,频繁套现会导致花呗额度被系统判定为"异常使用",可能触发额度冻结或授信降级,影响后续消费和借款权限。
套现行为对征信体系的冲击远超表面手续费。支付宝与央行征信系统存在数据互通,套现记录可能被纳入征信报告,形成"异常资金往来"的负面标记。此类标记在申请房贷、车贷等正规金融产品时可能被风控模型识别,导致审批通过率下降。部分金融机构的信贷评估系统已开始将花呗套现频率作为风险评估指标,高频套现用户可能被直接列入谨慎授信名单。
替代性解决方案的经济性值得深入比较。若用户存在短期资金缺口,可优先考虑花呗分期付款功能,多数场景下分期免手续费且不占用信用额度。对于大额消费需求,可申请银行低息分期或信用贷产品,部分银行提供年化利率低于6%的消费贷款。相比套现的隐性风险,这些正规渠道虽需承担一定利息成本,但能有效规避信用受损和法律风险,长期来看更具财务可持续性。
相关文章
携程“拿去花”:玩转积分攻略
携程旅行中的“拿去花”并非简单的积分兑换,它更像是一个基于消费行为的动态信用体系,巧妙地将用户的旅行习惯与携程平台的战略目标深度融合。理解“拿去花”的真正价值,需要超越对“积分积累”的固有认知,将其视...
得物App如何申请信用额度轻松购物
得物App作为一种新兴的购物平台,以其独特的购买模式和正品保障吸引了不少用户。关于如何申请额度并享受更多服务,用户常常会有所疑惑。本文将从实际操作与策略的角度出发,详细解析这一过程。 首先,了解得物...
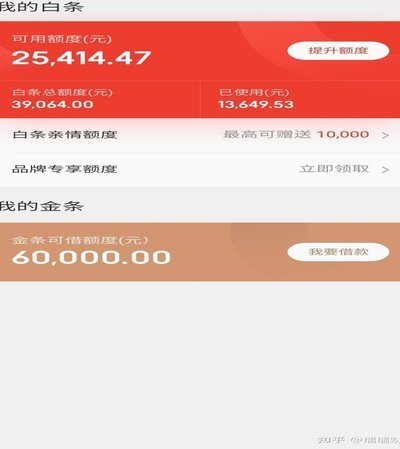
京东白条提现方式有哪些
京东白条的支付结构本质上是一种先消费后还款的虚拟信贷额度,其设计初衷并非作为传统意义的现金提现工具。因此,当我们探讨“提现方式”时,必须从信贷产品的运作逻辑而非银行卡转账的角度进行审视,才能得出系统性...
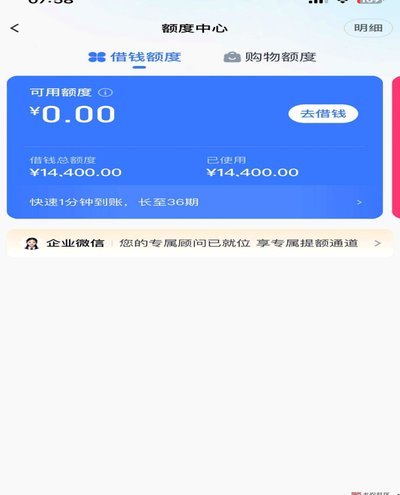
分期乐额度提现方式解析
分期乐作为一种消费金融产品,其核心在于为消费者提供灵活的支付方式,将大额消费分解为小笔的月供。然而,围绕着“分期乐的额度能提现吗”这个问题,一直存在着诸多困惑。简单来说,直接从分期乐的额度中提现,并不...
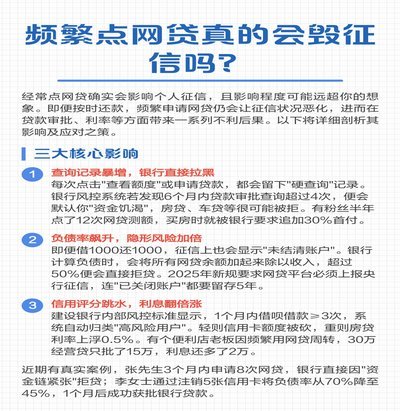
频繁点贷:背后的真相与平台应对
网贷行业的快速发展使得"频繁点贷"这一现象逐渐显现。所谓"频繁点贷",是指借款人在短时间内多次申请网络贷款的行为。这种行为的背后,反映了借款人对资金需求的紧迫性以及网贷平台在风险控制上的差异。 ##...
积分兑换现金全攻略
### 如何用积分兑换现金红包 在当今消费环境下,积分已经成为各大平台和银行回馈用户的重要手段。许多用户在使用支付宝、微信支付或信用卡时,会积累大量积分。这些积分通常可以用来兑换礼品、话费或现金红...