花呗逾期别慌,解决之道
花呗逾期问题的本质是个人财务规划与消费行为的失衡,解决这一困境需从根源入手。多数用户陷入还款困境并非因突发性经济危机,而是长期存在过度消费、未建立应急储备等结构性问题。最直接的应对方式是立即梳理账单明细,区分必要支出与非必要消费,优先偿还最低还款额以避免信用受损。同时需评估自身现金流状况,若收入与支出存在长期失衡,应着手调整消费结构,例如暂停非必需的娱乐开支或分期购物,将资金重新配置至核心生活需求。
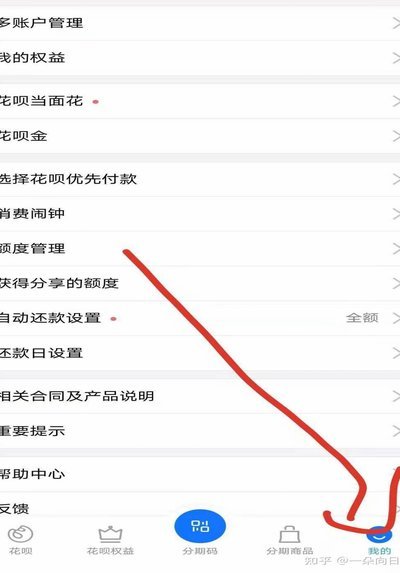
协商还款是突破当前困境的高效路径,但需掌握正确操作方式。用户可通过花呗APP内的“协商还款”入口提交申请,或直接联系人工客服说明具体困难。关键在于提供真实可验证的经济状况证明,如失业证明、医疗费用单据等,以增强协商成功率。值得注意的是,平台通常允许用户申请延长还款期限、调整分期方案或减免部分利息,但需注意协商后的还款计划必须切实可行,避免二次违约导致信用评级进一步恶化。
构建可持续的财务管理体系是防止问题复发的核心。建议用户建立月度收支账本,使用记账软件追踪每一笔支出,明确固定支出与浮动支出的占比。可将收入的20%-30%强制划入应急储蓄账户,以应对未来3-6个月的突发支出。同时应避免“以贷养贷”的恶性循环,若确实存在资金缺口,可优先考虑正规金融机构的低息贷款产品,而非继续依赖信用工具透支消费能力。
心理调适与长期规划同样不可忽视。逾期带来的焦虑可能加剧财务决策的混乱,建议通过冥想、运动等方式缓解压力,保持理性判断。长期来看,需重新审视消费价值观,将“需要”与“想要”严格区分,培养延迟满足的消费习惯。可设定年度储蓄目标,将部分收入投入理财产品获取被动收入,逐步建立以收入增长和资产积累为核心的财务安全网,从根本上降低未来陷入债务危机的概率。
相关文章
快速提升分期乐购物额度的方法
在当前消费模式下,分期乐购物额度的获取越来越受到消费者的关注。要快速获得分期乐购物额度并实现秒到到账,并非单纯依赖运气或简单的操作步骤,而是需要从多个维度综合考虑和准备。 首先,个人信用记录对于获...
花呗秒套平台揭秘:套路多多需警惕
近年来,网络借贷平台的兴起为用户提供了便捷的资金周转服务。然而,在这一繁荣背后,也逐渐出现了所谓的“花呗秒套平台”。这些平台打着快速获取资金的旗号,实际上往往采用了一系列复杂且隐蔽的套路来诱导和损害消...
携程拿去花如何套现到微信
携程“拿去花”服务,本质上是依托于用户信用额度的旅游产品预订和支付工具。其设计初衷是为了降低用户预订旅游产品时的资金压力,提供分期付款的灵活性。然而,不可避免地,围绕着这种信用额度,出现了将“拿去花”...
商家的责任不仅仅是售货
当一个顾客走进一家商店,购买商品或服务,往往会形成一种默契:商家提供商品或服务,顾客支付相应的费用。但这种简单的交易背后,其实蕴藏着更深层的责任关系。 商户的责任不只是提供符合质量标准的产品和服务...
鹿优选商家提现额度:规则与技巧
鹿优选平台作为一种电商平台的创新模式,其额度提现机制引起了广泛关注。对于商家而言,合理利用这一机制不仅能够提升现金流效率,还能为运营策略提供灵活支持。首先,商家需明确额度提现的具体规则与条件。通常情况...
得物余额如何查看
得物余额作为平台交易的重要资金节点,其存在形态与传统电子钱包存在本质差异。平台通过分层账户体系实现资金隔离,用户在交易过程中产生的预付资金会进入特定的保证金池,这种设计既保障了交易安全,也形成了独特的...