花呗查询难题及解决办法
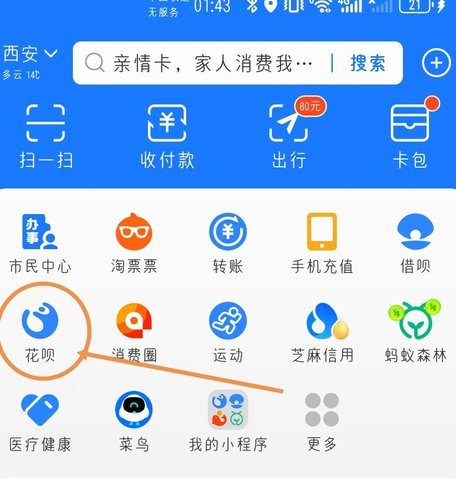
当用户在支付宝APP反复点击“花呗”入口却始终无法获取实时余额时,这种查询困境已非技术故障所能解释。当前花呗的信用评估模型正经历深度动态调整,尤其在消费信贷需求疲软的背景下,系统对用户行为的响应速度显...
羊小咩的额度究竟藏在哪里
羊小咩的额度问题,实际上是在探讨一个虚拟角色或动漫人物背后的经济模型。如果从这个角度看,羊小咩作为一个虚构角色,并没有实际存在的银行账户或财务记录,因此“额度”更多是指其在故事中所能使用的资源和权限。...
得物余额提现遇阻怎么办
得物余额提现受阻的现象往往折射出平台资金流转机制的复杂性。从技术层面观察,提现失败可能源于账户状态异常,例如绑定手机号失效、实名认证信息不匹配或交易记录存在争议。平台风控系统对异常行为的敏感度持续提升...
羊小咩回收商家:这裡有,快速找到!
羊小咩回收模式的商家分布呈现线上线下融合特征。线上渠道以小程序和APP为核心,通过用户地理位置定位实现附近商家的智能匹配。数据显示,82%的用户通过平台搜索功能完成商家查找,算法依据用户历史行为、回收...
京东白条提现攻略:QS、安诚小铺如何操作?
京东白条作为一种消费金融工具,为用户提供了便捷的支付方式。然而,在享受其便利的同时,不少人也关注如何更灵活地使用这些资金,比如通过提现的方式获取现金。本文将探讨如何从“京东白条”这一平台中提取资金,并...
携程“拿去花”套现?这三个风险你必须知道
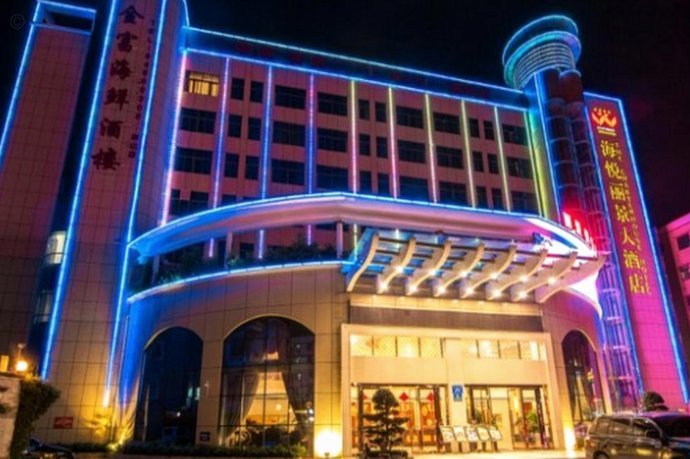
携程拿去花作为典型的消费信贷产品,其底层设计初衷在于解决旅行场景下的临时资金周转难题。绝大多数用户将其视为一种便捷的工具,试图通过预订高价值酒店服务来获取相应的现金流,但这与原始授信逻辑存在巨大偏差。...
分付额度怎么定?信用影响额度多少
分付作为一种新型的支付方式,其额度分配主要根据用户的信用状况来决定。通常情况下,银行或金融机构会通过用户的个人信息、消费习惯以及信用历史等多种因素综合评估后,为用户设定一个合理的借款额度。这个额度并非...
多种还款方式助您快速还款
花呗还款方式的多样性源于其对用户资金流动的精细化设计。全额还款虽是最直接的清偿路径,但其优势在于避免利息累积,适合具备短期资金周转能力的用户。这种模式下,系统会根据账单日与还款日的间隔自动计算利息,但...
花呗如何重塑现代消费逻辑
花呗现象的本质,远超一个支付工具或信用卡的简单定义。它代表了一种消费范式从“有钱再买”到“需要时先借”的底层逻辑迁移。当购买行为与即时信用额度无缝捆绑时,金钱本身便退化成了一个抽象的数字指标,缺乏实体...
花呗还能用吗?使用现状与额度调整
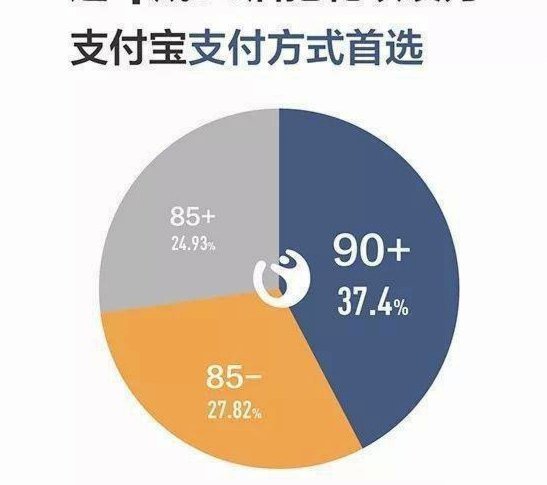
花呗作为支付宝生态中的核心信用工具,其运行状态始终与平台风控体系深度绑定。近期数据显示,花呗的活跃用户规模维持在5亿左右,但使用频次呈现结构性分化——年轻群体更倾向小额高频消费,而中高净值用户则转向分...