白条套现方法揭秘:安诚小铺与助富掌柜的风险解析
白条作为消费金融工具,其套现行为本质上是对平台风控规则的突破。从技术层面看,部分用户通过第三方平台实现资金流转,利用商户结算周期差异完成资金套取。这种操作往往依赖于对账期、提现限额、交易类型等参数的精...
分付额度怎么定?信用影响额度多少
分付作为一种新型的支付方式,其额度分配主要根据用户的信用状况来决定。通常情况下,银行或金融机构会通过用户的个人信息、消费习惯以及信用历史等多种因素综合评估后,为用户设定一个合理的借款额度。这个额度并非...
得物App额度申请与订单取消指南
在得物App上购物的用户可能会遇到需要调整额度或是取消未完成订单的情况。本文将从申请额度和取消订单两个方面,深入探讨如何有效操作,帮助用户更好地利用这款时尚电商平台。 首先,关于申请额度的问题,这通常...
分期乐官方电话:高效客服与安全保障
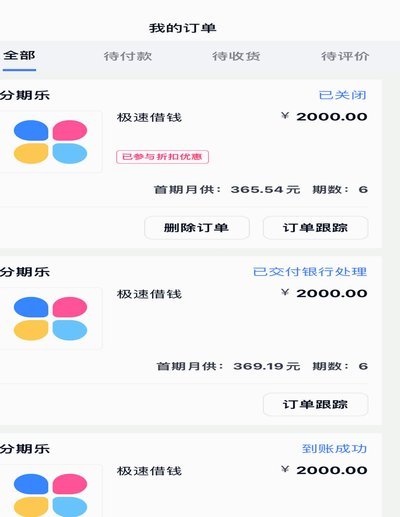
分期乐平台官方电话作为用户与服务体系的直接连接点,其存在本质上是对传统金融交易模式的补充与优化。当用户面临消费决策困惑、账单异常或信用评估疑问时,电话沟通能提供即时反馈,避免信息滞后导致的信任损耗。这...
得物贷款怎么申请?看完这篇攻略!
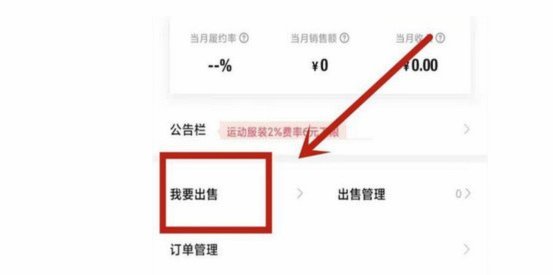
得物平台近年来不仅因其独特的潮流商品而受到年轻人的喜爱,还通过引入金融产品为用户提供了更加多元化的服务体验。尤其是在资金周转或购物需求激增的情况下,许多消费者会考虑在平台上申请贷款以满足即时消费的需求...
多种还款方式助您快速还款
花呗还款方式的多样性源于其对用户资金流动的精细化设计。全额还款虽是最直接的清偿路径,但其优势在于避免利息累积,适合具备短期资金周转能力的用户。这种模式下,系统会根据账单日与还款日的间隔自动计算利息,但...
分期乐提现有额度,绑定私人号码有必要吗?
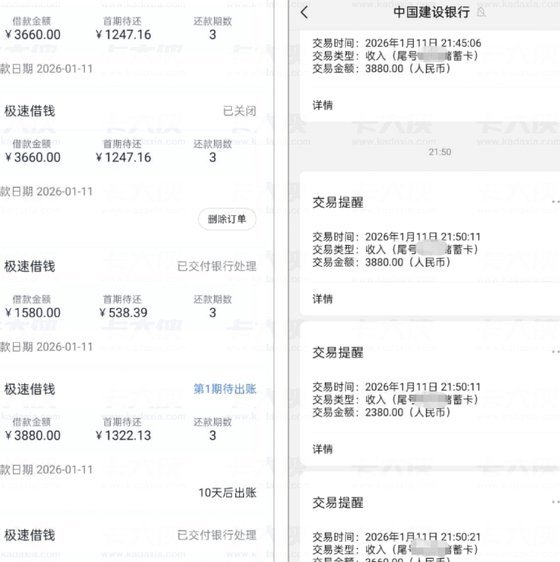
分期乐的额度提现有机制,以及是否需要绑定私人号码,其实是用户在评估风险与便利之间进行的一种细微权衡。从金融科技的角度来看,分期乐的本质是解决消费者的“先买后付”需求,其核心在于建立信任关系。提现有额度...
花呗如何重塑现代消费逻辑
花呗现象的本质,远超一个支付工具或信用卡的简单定义。它代表了一种消费范式从“有钱再买”到“需要时先借”的底层逻辑迁移。当购买行为与即时信用额度无缝捆绑时,金钱本身便退化成了一个抽象的数字指标,缺乏实体...
便荔卡包到底是什么?深度解析这套金融科技生态
便荔卡包并非传统意义上的支付平台,而是以“数字钱包+场景服务”为核心构建的综合型金融科技生态。其技术架构融合了区块链的分布式记账优势与传统支付系统的高并发处理能力,通过将用户身份、支付凭证、优惠权益等...
花呗还能用吗?使用现状与额度调整
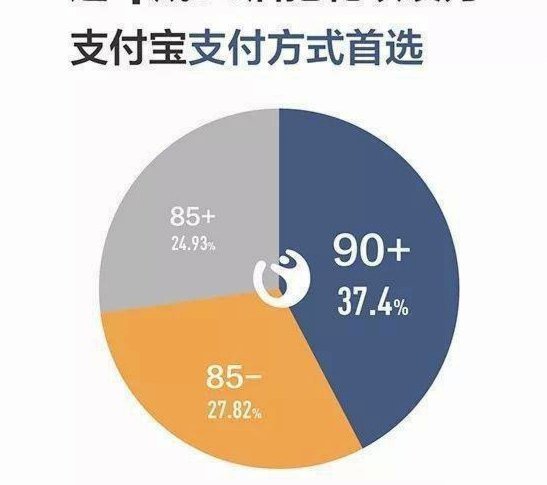
花呗作为支付宝生态中的核心信用工具,其运行状态始终与平台风控体系深度绑定。近期数据显示,花呗的活跃用户规模维持在5亿左右,但使用频次呈现结构性分化——年轻群体更倾向小额高频消费,而中高净值用户则转向分...