花呗秒返平台背后的金融陷阱
“花呗秒返平台”这一概念,从本质上探讨的是在即时消费金融和信用支付体系下,消费者对“超额返利”和“无限流动性”的深层心理需求。它所构建的叙事,无非是将原本具有严格风控门槛的信用额度,通过某种形式的“返...
微信分付手续费真相:扣款透明吗?
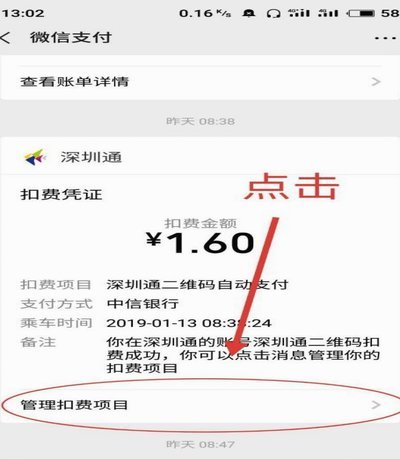
在数字支付生态的快速迭代中,微信分付的“套”现象频繁引发用户对手续费的误读。所谓“几个点”实为用户对0.5%固定费率的过度解读——微信分付的手续费由微信支付与银行共同约定,每笔交易扣除比例恒定,不存在...
分期乐消费额度怎么取出来
发掘“分期乐消费额度”的真正本质,首先必须跳脱出表层的“充值取用”思维。这个额度并非一个银行系统可以简单释放的固定资金池,它实则是一个基于用户综合信用画像、商家风控模型和平台生态运营策略共同作用的动态...
便荔卡包购物额度如何安全套现
近年来,随着移动支付的普及和金融产品创新的加速,便荔卡包作为一种新型的购物奖励工具受到越来越多用户的青睐。然而,对于一些用户来说,如何高效地利用便荔卡包中的购物额度进行套现成为了一个热门话题。本文将从...
花呗套现实用技巧
近年来,随着互联网金融产品的兴起,越来越多的消费者开始使用花呗等预支消费工具。然而,这些产品主要设计用于在线购物、餐饮等消费场景,而非直接套现。虽然直接将花呗资金提取为现金并非官方推荐或鼓励的方式,但...
携程“拿去花”:额度够,为什么不能用?
携程“拿去花”服务,近年来受到一部分用户的青睐。然而,“有额度却无法使用”的抱怨声也随之不绝于耳,这并非个例,而是暴露了平台在风险控制和用户体验设计上的复杂矛盾。从我的经验来看,看似充足的花费总额背后...
分期乐提额度收费解析
分期乐作为一个广受欢迎的分期消费平台,其用户群体广泛,涵盖了从学生到职场新人的各个年龄层。随着平台的不断发展,用户需求日益多样化,分期乐为了满足不同用户的需求,推出了一系列个性化服务,其中包括提额度收...
携程“拿去花”与信用贷:本质区别探析
从宏观金融架构视角审视“携程拿去花”与传统信用贷的关系,我们不能将其简单归类为同一物种。这种混淆,根源于平台经济下嵌入式金融产品的高度优化和用户体验的极度流畅化。本质上,前者是一个用户侧的支付行为优化...
共享经济下的“借去花”现象再思考
“携程借去花现在改名叫什么”这个看似玩笑般的网络流行语,实际上蕴含着对共享经济模式、平台运营以及消费者权益的深刻反思。它并非单纯的口头游戏,而是对携程等巨头,以及其运营逻辑的尖锐质疑。 “借去花”本身...
花呗取现:疫情下的战略调整
2020年花呗取现机制的演变,不仅仅是蚂蚁集团为了提升用户体验而进行的调整,更体现了中国消费金融行业在疫情冲击下的一次深刻反思与战略重构。最初,花呗取现功能上线时,其核心逻辑在于利用“消费信贷”这一核...